花呗全面指南:从开通到管理
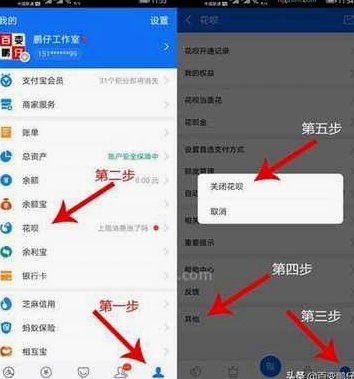
开通花呗的流程涉及多重信用评估环节,用户需通过支付宝App完成实名认证后,系统将基于账户活跃度、消费记录及芝麻信用分综合判断授信额度。值得注意的是,部分用户可能因近期频繁更换手机号或未完成绑定银行卡而被系统限制开通,此时需先完善基础信息并保持账户稳定使用。开通后,系统会根据用户历史行为动态调整额度,例如经常使用支付宝缴费、线上购物的用户,其额度上限通常高于仅进行少量消费的用户。
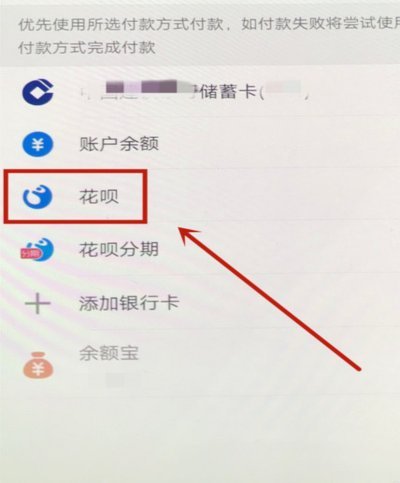
在实际使用场景中,花呗的支付方式已从最初的线上购物扩展至线下实体商户,用户可通过扫码支付、条码支付等方式完成交易。但需注意,部分境外商户或特定行业(如奢侈品定制)可能不支持花呗付款。合理使用的关键在于区分“必要消费”与“冲动消费”,例如在购买家电时可利用分期功能分摊压力,但对非必需品的高频小额消费可能加速信用额度消耗。建议设置月度消费上限,避免因过度依赖信用支付导致资金链紧张。
账单管理环节的策略直接影响信用记录,用户可选择自动还款或手动还款两种模式。自动还款需绑定储蓄卡并设置扣款时间,该方式能有效避免逾期但可能产生小额手续费;手动还款则需在账单日次日起至还款日前完成操作,适合有理财需求的用户。值得注意的是,账单日与还款日的间隔通常为20天,用户可通过调整账单日与自身收入周期匹配,例如将账单日设在工资发放后,从而优化现金流管理。
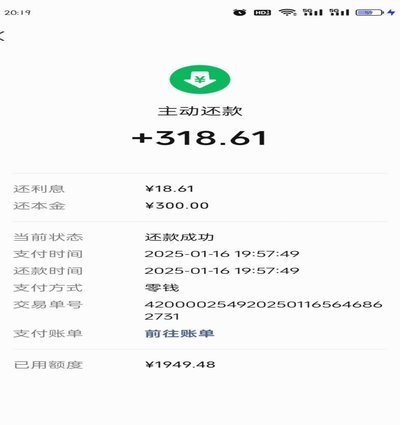
过度依赖花呗可能引发信用风险,尤其当用户频繁申请其他信贷产品时,系统会通过大数据分析识别出潜在的多头借贷行为,进而降低花呗额度甚至冻结账户。此外,逾期还款会导致芝麻信用分下降,影响后续信用卡审批、租房签约等场景。建议建立“消费-储蓄-还款”的良性循环,例如在每次消费后立即转入储蓄账户,预留至少50%的额度作为应急资金,避免因突发支出触发被动借贷。
相关文章
微信分付背后的秘密如何被揭开
微信分付,这个在社交网络中风靡多年的模式,从最初的“朋友之间小额转账”到如今的“复杂交易网络”,其潜在的风险和监管难度不断增加。它之所以“套出来”,并非指简单的非法追查,而是指通过分析交易模式、追踪资...
分期乐额度如何查看
分期乐的额度查看路径需要用户在APP内完成,但实际操作中存在多重隐性门槛。核心入口位于「我的」页面的「额度」模块,但该功能仅对部分用户开放。系统会根据用户注册时填写的手机号、身份证信息及实名认证状态进...
分期乐额度冻结了怎么办?
面对分期乐额度被冻结的情况,许多用户可能感到困惑和不解。首先需要明确的是,额度冻结是一个常见的信用风险管理措施。当平台检测到用户的某些行为不符合信用政策或存在潜在风险时,可能会暂时冻结其账户的借款额度...
阿根廷取消禽肉牛肉出口关税,或引全球市场变局
阿根廷近期取消禽肉牛肉出口关税,这一举动不仅是该国农业政策的重大调整,更可能在国际贸易格局中引发一系列复杂的连锁反应。长期以来,阿根廷的农业,尤其是禽肉和牛肉产业,受到国内贸易壁垒的限制,导致生产效率...
分期乐额度利息怎么样?
分期乐额度利息的计算逻辑与传统消费金融存在显著差异。平台采用动态授信模型,额度利息并非固定数值,而是根据用户信用评分、历史账单表现、资产状况等多维度数据实时调整。例如,优质用户可能享受年化利率低于8%...
没有扫码枪?这些方法帮你搞定付款码扫描
摆脱物理扫码枪的限制,核心在于对支付流程的数字化重构,而非简单的硬件替代。当商家缺乏专业的扫码枪设备时,首要的解决方案是将扫码功能深度集成到现有移动终端(如iPad或智能手机)的操作系统和支付网关AP...