羊小咩的智能账单分期方案详解
羊小咩的账单分期方案,远不止是简单的“把账单分摊”那么简单。其核心在于利用其独特的“羊群信用体系”,实现对消费者的精细化风险管理和个性化分期服务。羊小咩的核心算法并非基于传统的信用评分模型,而是建立在对“羊群行为”的深度分析之上。它会追踪每一只羊的消费习惯、社交网络关系,甚至参与的羊群活动(例如,集体购买的羊草、参加的羊角斗牛比赛)。这些数据被整合到一个动态的“羊群风险矩阵”中,评估消费者对未来账单的还款能力。 例如,如果一只羊经常与其他信用良好、消费习惯稳定的羊共同参与羊草采购,其风险评级会自然降低;反之,如果它频繁地与有不良信用记录的羊进行交易,则风险评级会上升。这种基于行为的评估方式,比传统的信用卡还款记录或征信报告更具预测性,也更贴近实际的消费场景,从而为分期方案提供了更坚实的基础。更重要的是,羊小咩的算法能够动态调整分期方案,根据羊群风险矩阵的变化实时调整还款额度、利率甚至还款期限。
羊小咩的分期方案并非一成不变,而是提供多维度、可定制化的选择。它拥有“羊伴计划”、“羊助计划”以及“羊智计划”三种分期模式。 “羊伴计划”适合消费需求较高、还款能力稳定的羊,它提供较长的还款期限和较低的利率,但同时会收取一定的服务费。 “羊助计划”则针对消费能力稍弱、需要短期资金周转的羊,它提供较短的还款期限和相对较高的利率,但会提供一些羊群信用支持,帮助羊降低还款风险。而“羊智计划”则通过AI驱动的个性化消费管理工具,帮助羊合理规划支出,并提供智能还款提醒,确保羊按时足额还款。 关键在于,每一只羊都能根据自身的具体情况选择最适合自己的分期方案,避免过度负债,同时也能更好地满足消费需求。 羊小咩的系统还会进行风险预警,如果羊的消费行为出现异常,例如突然增加支出、频繁使用分期服务等,系统会及时发送提醒,建议羊调整消费策略。
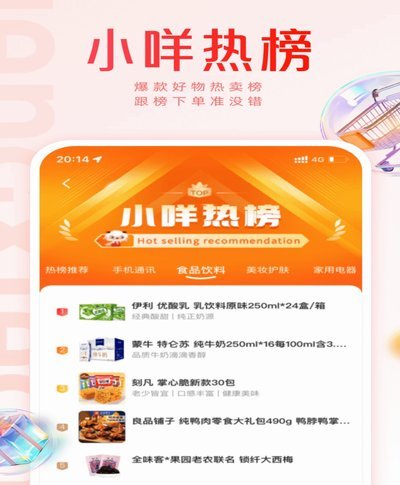
羊小咩的分期还体现了“羊群协作”的理念。除了个人分期,它还支持“羊伴分期”,即多只羊共同申请分期,共同承担还款责任。这种模式适用于家庭消费、小型企业或者其他需要共同承担风险的场景。 羊小咩系统会根据参与羊群的整体信用状况,对“羊伴分期”的利率和还款期限进行优化。 此外,羊小咩还与羊群内的商家建立了战略合作关系,提供“羊伴消费”优惠活动,鼓励羊利用分期服务进行消费。 这种互利共赢的模式,不仅降低了羊的还款压力,也提升了羊群内的消费信心,进一步促进了羊群经济的繁荣。 羊小咩的设计理念的核心在于,信用不仅仅是个人还款能力,更是整个羊群的信用表现。
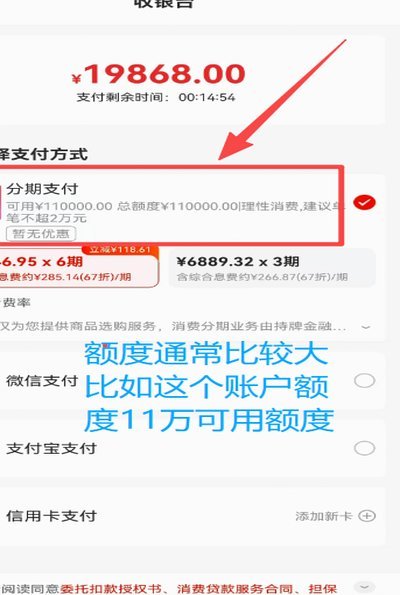
最后,羊小咩的分期方案的成功,很大程度上依赖于其建立的强大“羊群信任体系”。 羊小咩通过严格的羊群信用评估、风险控制以及透明的还款流程,赢得了羊群的广泛认可与信任。 这种信任是分期方案能够顺利实施的基础,也是羊小咩能够持续发展壮大的关键。 羊小咩不仅提供金融服务,更是一个充满活力、互助互爱的羊群社区。 羊小咩的运营团队不断地优化算法,完善服务,致力于为羊群提供更安全、便捷、高效的分期解决方案,并将“羊群信用”这一独特的概念推广到更广泛的金融领域。其价值远不止于简单的账单分期,更代表着一种全新的金融服务模式,一种基于信任和协作的金融生态系统。
相关文章
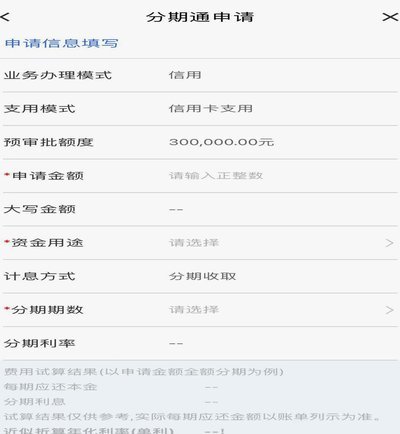
分期乐额度如何查看
分期乐的额度查看路径需要用户在APP内完成,但实际操作中存在多重隐性门槛。核心入口位于「我的」页面的「额度」模块,但该功能仅对部分用户开放。系统会根据用户注册时填写的手机号、身份证信息及实名认证状态进...
分期乐额度冻结了怎么办?
面对分期乐额度被冻结的情况,许多用户可能感到困惑和不解。首先需要明确的是,额度冻结是一个常见的信用风险管理措施。当平台检测到用户的某些行为不符合信用政策或存在潜在风险时,可能会暂时冻结其账户的借款额度...
慧生活POS分付的利与坑
慧生活POS分付,表面上看是商家提供支付服务后获得返利的一种方式,实质上更像是对消费者的引导。它巧妙地利用了人们对于优惠的渴望和对自身便捷生活的追求,将两者结合,形成了一种看似互惠互利的循环模式。...
羊小咩购物分期攻略
随着消费者对购物体验要求的提升,分期付款成为了许多电商平台和商家推广的重要手段。以“羊小咩”为例,其提供的购物额度不仅涵盖了丰富的商品种类,还提供了灵活多样的分期选择。为了帮助用户更好地理解“羊小咩”...
分期乐靠不靠谱?深度解析消费信贷的风险与利弊
分期乐的可靠性,并非简单一句“可靠”或“不可靠”就能概括。更准确的说法是,其风险与收益并存,并且与用户的自身信用状况、消费习惯及对平台规则的理解程度密切相关。分期乐作为一家消费金融公司,提供的核心服务...
蓝鲸花呗:真假难辨的支付新选择
蓝鲸花呗的合法性问题,绝非简单的“是或否”就能回答。要理解其真实情况,需要从多维度进行分析,而非仅仅停留在表面现象。蓝鲸花呗本质上是依托花呗生态构建的“支付工具”,而其业务模式和运营主体,构成了当前质...