借不到钱?深度自查信用记录,教你如何重启贷款之路
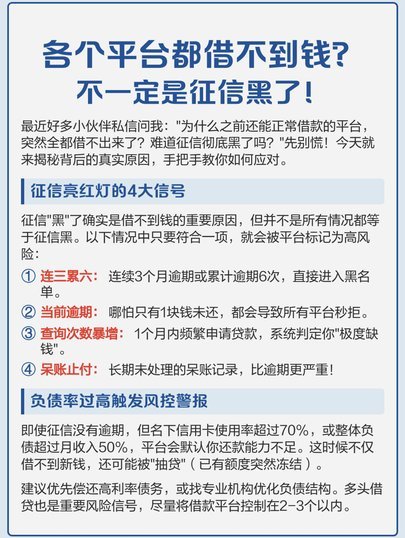
钱借不出来,往往不是平台的问题,而是你的信用档案已经亮起了红灯。大多数正规金融机构的风控模型是联动的,一旦你在一家平台出现逾期或拒贷记录,这个信号会迅速传导到征信系统和其他接入征信的渠道。也就是说,你不是被某个平台单独拒了,而是整个信用体系都在告诉你:当前风险等级偏高。这种情况下,继续盲目碰平台只会让记录更密集,后续想恢复的难度只会更大。
真正值得做的不是换平台,而是修复信用档案。如果逾期记录是真实的,唯一有效的路径就是还清欠款,然后等待征信系统更新。很多人不知道的是,部分银行和平台支持"结清证明"的开具,拿到这份证明后,征信上的逾期状态会逐步改善。这个过程通常需要一到三个月,但它是目前唯一被征信系统认可的方式。在等待期间,任何新的借贷申请都应当暂停,避免产生更多逾期记录。
信用修复完成后,重新进入正规渠道的门槛其实并不比之前高。银行消费贷、公积金贷这类产品对征信的容忍度相对灵活,尤其是公积金贷,只要公积金缴纳状态正常,即便有过逾期记录,很多银行也会考虑放款。另外,部分银行的大额存单质押贷款、国债质押贷款等,本质上是用已有资产做担保,不依赖信用评分,这类产品对借不到钱的借款人来说才是真正的"能借"渠道。
不过必须明确一点:所有声称"无视征信"、"秒批放款"的渠道,大概率是非法借贷或高利贷。这些平台不看你的还款能力,只收你的本金,拆东墙补西墙的套路会让债务雪球越滚越大。正规金融机构的审核逻辑是反周期的——你在其他平台借不到钱,恰恰说明你的信用风险已经被市场定价了,这时候如果有人告诉你"随便借",你大概率是在被收割。
最后回到一个现实问题:如果正规渠道确实借不到钱,最理性的选择不是继续寻找"例外",而是重新规划现金流。与其在信用修复期内维持高息借款,不如通过开源节流、资产变现、亲友周转等方式解决短期资金缺口。信用修复需要时间,但一旦档案清干净,银行利率往往比任何非正规渠道都低,这才是长期成本最低的方案。
相关文章
如何合法高效地获取花呗资金
近年来,随着电子商务的蓬勃发展以及移动支付手段的日新月异,花呗作为一种便捷的消费信贷工具,在消费者中逐渐普及。然而,“套现”这一行为始终是金融领域的一个灰色地带,尤其是在涉及电商平台如花呗时更是如此。...
京东白条提现:渠道、费用与注意事项
京东白条作为京东金融生态中的核心信用工具,其提现功能的使用场景远超单纯的消费支付。在用户实际操作中,提现往往涉及资金流转的复杂性,例如购物后需临时周转、账单分期还款或跨平台资金调配。这种需求催生了多维...
得物钱包如何提现流程详解
得物钱包的提现机制,相较于传统电商平台,着实更具个性化,这源于其社区化营销的底层逻辑。得物 解锁得物钱包提现功能的路径并非一蹴而就,而是一个循序渐进的过程。初期,用户只能通过购买得物精选商品,并通...
花呗异常怎么解决
面对花呗出现异常的情况,许多用户可能会感到困惑和焦虑。首先需要明确的是,花呗的正常运作对于个人信用记录至关重要,因此解决此类问题不容忽视。 一旦发现账户状态异常或无法正常使用,第一步应尽快登录支付...
得物佳物分期能套现吗
随着消费观念的变迁,分期付款成为越来越多人的选择。得物佳物分期作为其中一种模式,在市场上具有一定的影响力和吸引力。然而,对于“得物佳物分期能套出来吗”的疑问,需要从多个角度进行分析。 首先,理解“套...
羊小咩:身份验证的严苛背后
羊小咩的“修改基本信息”机制,并非简单的UI交互,而是其构建信任、维护用户数据的核心逻辑。理解这一机制需要超越单纯的“如何操作”,而深入探讨其背后的数据安全策略、身份验证方式以及对用户行为的监控。羊小...