分期乐遇挑战:从校园红利到行业重塑的蜕变之路
校园分期赛道的用户红利正在消退,分期乐作为早期开拓者正面临结构性挑战。2023年Q2数据显示,其核心校园用户规模同比下降12%,而同期京东白条、蚂蚁花呗的校园渗透率分别增长18%和23%。这种变化源于Z世代消费观念的迭代,年轻群体对分期产品的信任度从"购物必备"转向"应急工具",更倾向于选择具备消费教育属性的金融产品。与此同时,平台间的竞争已从流量争夺演变为场景重构,抖音、小红书等社交平台通过内容电商实现分期场景的裂变式增长,直接冲击传统校园分期的流量护城河。
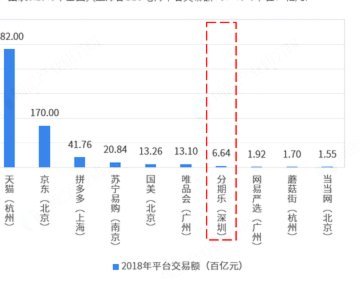
金融监管的持续收紧正在重塑行业底层逻辑。2023年央行对消费金融公司的利率上限管控,迫使分期乐将年化利率从18%压缩至14%以内,直接侵蚀了平台的利润空间。更深远的影响在于,合规成本的攀升导致中小金融机构加速出清,而头部平台则通过技术手段提升风控效率。分期乐在2023年投入超3000万元研发智能风控系统,通过用户行为数据建模实现违约概率预测,这种技术升级正在改变传统信贷模式,但也要求平台在数据安全与隐私保护之间寻找平衡点。
用户画像的多元化正在催生新的商业逻辑。当校园用户占比从75%降至62%时,分期乐不得不重新定义其核心客群。2023年推出的"职场分期"产品,通过与企业合作提供培训课程分期,成功将25-35岁职场人群纳入服务半径。这种转型并非简单的用户拓展,而是基于消费场景的深度重构——将分期服务嵌入教育、医疗等高频消费场景,通过场景化金融实现用户生命周期价值的最大化。数据显示,该产品上线半年内,用户复购率提升40%,验证了这种模式的可行性。
资本市场的态度正在成为行业发展的风向标。2023年分期乐获得的融资额度同比下降35%,反映出投资者对行业前景的审慎态度。这种变化与宏观经济环境密切相关,当消费复苏呈现结构性分化时,单纯依赖分期刺激的商业模式难以持续。但资本的退场并未导致行业停滞,反而推动了业务模式的创新。分期乐通过与跨境电商平台合作推出"跨境分期",将用户消费场景从线下实体延伸至线上全球购,这种跨界融合正在创造新的增长点。数据显示,该业务线的GMV在2023年Q4环比增长65%,显示出消费金融与跨境电商的化学反应。
相关文章
商家资金周转:合法避坑指南
商家通过合法渠道套取现金的行为,通常被称为“套现”,这在金融行业中是不被允许的。对于商家而言,了解如何在法律框架内操作以规避风险尤为重要。首先,可以通过优化财务管理流程来减少现金使用的机会。例如,采用...
羊小咩怎么快速玩转
羊小咩,这个名字背后其实是指一种流行的网络梗和表情包文化中的一个虚拟角色形象。这个话题看似简单,实则暗藏玄机——如何快速捕捉到“羊小咩”的精髓,并以最有效的方式将其套用在各种社交场合中?这不仅仅是一项...
得物钱包提现到支付宝多久到账?
得物钱包作为年轻用户群体偏爱的二手交易与潮流商品交易平台,其支付功能的便捷性一直是平台吸引用户的重要因素。然而,许多用户在尝试将得物钱包余额提现到支付宝时,常会关心资金到账的具体时间。这一问题看似简单...
分期乐额度冻结了怎么办?
面对分期乐额度被冻结的情况,许多用户可能感到困惑和不解。首先需要明确的是,额度冻结是一个常见的信用风险管理措施。当平台检测到用户的某些行为不符合信用政策或存在潜在风险时,可能会暂时冻结其账户的借款额度...
鹿优选先享卡提现:客服能帮什么?
“鹿优选先享卡提现客服有吗”是不少用户面对资金流转时的首要疑问。平台体系内极少存在独立的人工提现专线,所有申请均被纳入自动化风控与智能工单网络。用户提交请求后,系统会实时交叉核验授信额度、交易频次及合...
分期乐额度利息怎么样?
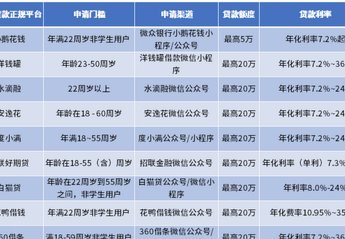
分期乐额度利息的计算逻辑与传统消费金融存在显著差异。平台采用动态授信模型,额度利息并非固定数值,而是根据用户信用评分、历史账单表现、资产状况等多维度数据实时调整。例如,优质用户可能享受年化利率低于8%...