微信分付真的能刷出来吗?
微信分付能否被"刷出来",这背后折射的不仅是支付工具的使用边界问题,更关乎金融信用体系的运行逻辑。分付作为微信支付体系中与信用评估强绑定的功能,其本质是腾讯基于用户消费行为和信用记录建立的短期信用额度工具。从技术实现层面看,分付的每一笔资金流向都嵌入了严密的风控算法,包括交易场景识别、支付行为轨迹分析、账户健康度评估等多个维度的交叉验证机制。这种设计初衷并非单纯的资金流转,而是要构建一个动态信用评估系统,通过数据闭环实现风险控制与额度分配的精准匹配。
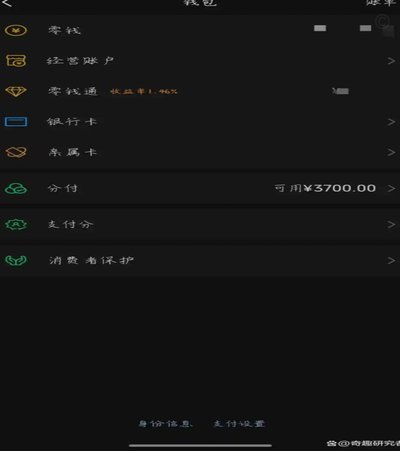
值得注意的是,所谓"刷分付"的非正规操作,本质上是对信用机制的误解。分付系统与信用卡最大的区别在于,它不需要传统意义上的信用额度审批流程,而是通过实时计算用户"可支配信用空间"来动态分配资金。这种创新模式虽然提高了资金使用效率,但也意味着系统对异常行为有着极高的敏感度。当用户试图通过虚构交易、伪造支付场景等手段获取超出合理范围的资金时,系统会立即启动多重验证机制,包括但不限于人脸识别、活体检测、交易场景真实性校验等,这使得所谓的"套现"行为在技术层面几乎不可能实现。
从金融安全的角度观察,微信分付的风控体系实际上构成了一个闭环信用宇宙。用户的每一次使用行为都会生成数据资产,这些数据不仅用于实时风险判断,更参与长期信用画像的构建。值得注意的是,分付系统对资金用途有着严格限制,禁止用于投资理财、虚拟货币交易等高风险场景,这与其说是限制用户,不如说是在保护用户自身利益。当系统检测到异常资金流向时,会触发分级预警机制,从额度冻结到司法协作,形成完整风险处置闭环。
用户对分付功能的普遍误解,很大程度上源于对微信信用体系运作逻辑的不了解。实际上,分付系统就像一个精密的生态花园,每个用户都是其中的共生体,系统通过持续的数据交互和行为分析,为用户提供个性化的信用服务。与其追求所谓的"套现",不如理解分付真正想传递的是一种信用消费理念——即在保持财务健康的前提下,实现消费体验的升级。这种理念背后是金融科技对人性的深刻洞察,也是数字信用时代的重要创新方向。
相关文章
商家资金周转:合法避坑指南
商家通过合法渠道套取现金的行为,通常被称为“套现”,这在金融行业中是不被允许的。对于商家而言,了解如何在法律框架内操作以规避风险尤为重要。首先,可以通过优化财务管理流程来减少现金使用的机会。例如,采用...
分期乐:安全借贷指南
### 分期乐的运作机制与风险规避 要深入了解如何“套取”分期乐,首先需要明确分期乐的基本运作模式。分期乐是一款针对年轻消费群体推出的信用贷款产品,用户通过验证个人信息后可申请一定额度的借款,用于...
套花呗的隐藏收费揭秘
“套花呗”现象,指的是用户通过不正当渠道获取他人花呗账户,用于消费套现的行为。这种行为本身就是违规操作,其收费模式也远比正常使用花呗复杂且隐蔽。核心费用并非直接来自花呗本身,而是由中间环节的“套路”和...
慧生活POS分付的利与坑
慧生活POS分付,表面上看是商家提供支付服务后获得返利的一种方式,实质上更像是对消费者的引导。它巧妙地利用了人们对于优惠的渴望和对自身便捷生活的追求,将两者结合,形成了一种看似互惠互利的循环模式。...
鹿优选商城商家盈利模式
鹿优选商城作为一个以品质生活为核心的品牌,其变现商家策略不仅体现了对用户需求的精准洞察,还展示了商业运作与消费者体验的有效融合。在当前市场竞争日益激烈的背景下,鹿优选通过一系列机制吸引并留住优质商家,...
便荔卡取现8000元费率详解
### 便荔卡取现8000元的服务费分析:你需要知道这些细节 近年来,随着消费金融的快速发展,各类信用产品如雨后春笋般涌现,其中便荔卡作为一种新兴的信用类服务工具,在市场中逐渐崭露头角。用户对便荔...