套路贷:金融陷阱的深层逻辑
网贷套路贷平台深层逻辑,绝非简单意义上的高利贷堆积。它构成的是一个精心设计的、以“需求”为引子、以“数据”为燃料、最终以“无底债务”为收网目标的金融陷阱。这类平台最擅长的伪装,并非是利率模型,而是将虚假的“效率”包装成金融产品的光环,让缺乏专业知识的借款人误以为自己获得的是一次高效的信贷周转。其核心套路,在于利用信息不对称性,将个体正常的现金流需求,迅速扭曲为需要不断借新债去偿还旧债的死循环。平台搭建的不是一个循环融资的管道,而是一个无法逃脱的信用黑洞。这种模式的本质,是深度透支借款人的生存空间和信用价值,达到对个人生命线的全面掌控。
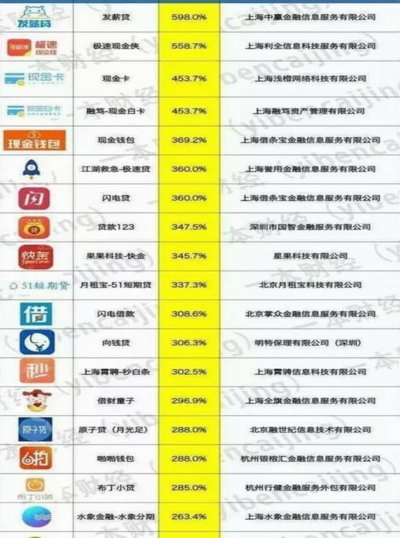
深入剖析其运行机制,发现套路贷的关键武器是数据聚合与情感操控。它们通过获取用户最私密的生活习惯、社交关系乃至生理周期等非金融数据,构建起一个精准画像模型。这些模型远超常规的信用评估范畴,它直指个体的弱点,而非单纯评估偿还能力。在授信过程中,平台并不只是计算你欠了多少钱,而是不断强化“你必须需要这笔钱”的心理依赖。当用户因急需周转而接受第一笔小额贷款后,平台就会利用算法和AI推送机制,在最脆弱的时刻进行二次刺激,将债务的边界持续不断地后移,实现“需求诱导式负债”的精准捕捞。
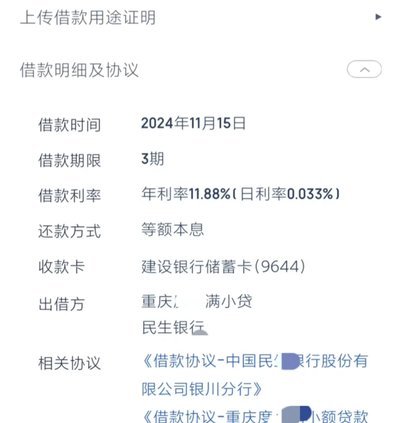
警惕这些平台的征兆,需要从宏观风险维度去识别。真正的金融风险并非出在平台的宣传口号上,而在于它的回收链路。一旦出现以下几个特征,应立即提高警惕:一是缺乏透明的还款时间表和清晰的费用构成,所有的“手续费”、“服务费”、“催收费”都是可变动的、无上限的;二是所谓的“催收”行为超越了债务提醒的范畴,开始触及人身安全、职业声誉或家人隐私;三是其借款额度设置的逻辑是“先小额刺激,后大额锁定”,而非根据用户实际的财务需求进行匹配。合法信贷必须遵循可预见的、规范的流程;而套路贷则依赖于模糊地带和信息差,持续制造恐慌感,迫使借款人陷入被迫的应急周转。
最终的威胁,早已超越了单纯的债务纠纷。套路贷最大的危害是建立了一套以债务为核心,渗透到个人法律、职业、社会信用体系的全面风险网络。一旦用户陷落,面临的不仅仅是经济破产,而是名誉和人格层面的重创。许多这类平台在收集和使用用户隐私数据时,常常突破了法律规定的边界,进行未经授权的“数据贩卖”或“信息勒索”。从社会治理角度看,网贷套路贷构成了金融生态系统的重大漏洞,它极大地降低了社会群体的金融安全阈值,使得个体在任何突发变故下,都极易被推入一个结构性崩塌的深渊。了解其结构性风险,才是走出困境的第一步。
相关文章
得物上的钱提现不出来怎么办
遇到得物上的钱提现不出来的情况,可能会让人感到焦虑和困扰。首先需要明确的是,这种情况并非孤立事件,很多平台都曾面临过类似的用户问题。通常导致提现困难的原因多样,包括但不限于系统故障、账户异常、金额限制...
便荔卡取现额度管理攻略
便荔卡作为一种新兴的金融服务工具,其取现额度问题一直是用户关注的焦点。不同于传统的银行储蓄卡或信用卡,便荔卡通过互联网技术和大数据分析为用户提供灵活便捷的资金管理方案。然而,这种便利性背后隐藏着对资金...
学会运用心理博弈,在商务合作中巧妙化解白条难题
“白条”这种现象,在商业环境中的流传由来已久,并非简单地指代欠款。它更是一种微妙的权力动态和信息不对称的体现。要理解“白条怎么套出来技巧”,首先需要认识到,这并非通过法律途径或传统赊账方式,而是建立在...
鹿优选:企业供应链金融平台解析
鹿优选,这个名字本身就带着一种“精心挑选”的意味,它提供的借款服务也并非简单的“借钱”,而更像是一种基于信用和数据的智能金融解决方案。深入了解后,鹿优选本质上是一个P2P消费金融平台,但其运作模式与传...
鹿优选提现:安全到账全流程解析
鹿优选的提现机制,实际上是其核心的商业模式之一,并非简单的资金流动,而是构建了一种复杂且精巧的信任机制。其提现方式并非单一通道,而是依托多重技术和资金托管,以保障用户资金安全,同时满足不同用户的需求。...
美团月付省钱技巧全解析
近年来,随着消费需求的多样化,许多平台开始提供订阅式服务,以满足用户对便捷性和优惠的双重需求。美团作为一家领先的生活服务平台,也在不断探索新的商业模式,以吸引更多用户。其中,“月付钱怎么套出来”这一问...