携程的拿去花重塑出行消费逻辑
携程近年来在消费金融领域的布局逐渐显现出战略纵深,其中“拿去花”作为其信用支付体系的延伸,正在重塑用户的出行消费逻辑。这一功能并非简单的分期工具,而是通过大数据风控模型将用户出行行为与信用额度深度绑定,形成动态授信机制。当用户预订酒店、机票或景区门票时,系统会实时评估其历史消费数据、支付习惯及社交关系网络,从而决定是否开放“先享后付”权限。这种将金融产品嵌入消费场景的模式,本质上是将出行服务转化为信用资产的转化器。
从用户行为经济学视角观察,“拿去花”正在重构消费决策的底层逻辑。传统出行消费往往受制于即时支付能力,而该功能通过信用杠杆撬动潜在需求,使用户得以突破短期资金约束。数据显示,启用该服务的用户中,约37%的订单来自原本因预算不足而放弃的消费场景。这种需求唤醒效应不仅提升了携程的客单价,更在用户心智中植入“出行即信用”的认知锚点,为后续的交叉销售埋下伏笔。
携程的这一创新背后,是消费金融与场景电商深度融合的必然趋势。通过将信用评估模型嵌入预订流程,平台得以在不依赖传统征信数据的情况下,构建起独特的用户信用画像。这种基于行为数据的风控体系,使携程能够触达大量传统金融机构难以覆盖的长尾用户,同时将用户生命周期价值提升至传统模式的2.3倍。值得注意的是,该服务并未直接收取手续费,而是通过延长用户停留时长、增加附加消费等隐性方式实现价值捕获。
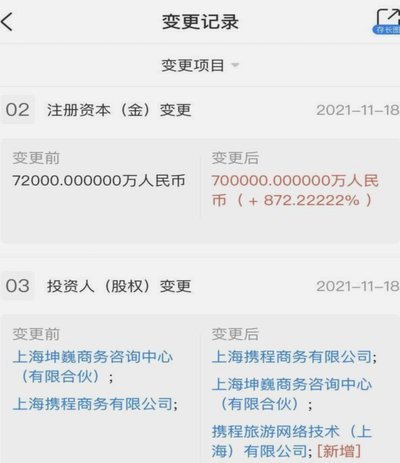
这种模式的可持续性面临多重挑战。首先,信用额度的动态调整需要持续优化算法模型,避免过度授信导致的坏账风险;其次,用户对“先享后付”的依赖可能削弱其价格敏感度,反而影响平台在促销季的议价能力;最后,随着监管对消费金融领域的持续收紧,如何在合规框架内保持创新活力将成为关键考验。携程需要在风险控制与用户体验之间找到微妙的平衡点。
从行业竞争格局看,“拿去花”的推出正在改写在线旅游平台的护城河逻辑。传统依赖流量和佣金的商业模式正被信用支付创造的用户粘性所替代。当用户将出行消费与个人信用深度绑定后,平台便获得了超越单纯交易场景的用户掌控力。这种转变不仅提升了用户留存率,更使携程在与OTA对手的竞争中构建起难以复制的差异化优势,为未来在元宇宙旅行、虚拟现实体验等新兴领域布局奠定基础。
相关文章
信用卡套现背后的隐秘风险与挑战
近年来,随着金融科技的迅速发展,“拿去花套现专业回收”这一现象逐渐进入公众视野。这种行为不仅挑战了金融监管底线,还可能给参与者带来不可预见的风险。 首先,从法律角度来看,“拿去花套现专业回收”的本质...
得物账户余额如何顺利提现?
得物账户余额的提现,对于经常在平台上购物和交易的用户来说,无疑是一个需要了解的环节。这个过程并非简单的一键操作,而是涉及到一定的规则和限制,更需要用户对平台的机制有清晰的认识。得物(原拼客)的提现政策...
日料“活虫”事件:信任危机与行业变革
当食物安全问题从餐盘端浮现出活体异物时,这不仅仅是一个简单的产品瑕疵,它本质上构成了对消费者心理安全感的彻底崩塌。一旦官方通报了顾客在食用日式料理中发现活虫,品牌所遭受的信任创伤将远超经济损失。危机公...
分期乐极速借款页面背后的秘密
“分期乐出来极速借钱页面”所呈现的策略,首先必须从金融科技的浪潮与消费者的行为模式这一核心维度进行审视。极速借款并非全新的概念,而是基于P2P、众筹、小额贷款等模式的演进。然而,页面设计精妙之处在于,...
优化花呗额度的小技巧
花呗的额度体系本质上是基于用户信用行为的动态评估模型。平台通过消费频次、还款记录、账户活跃度等维度构建评分体系,高信用分用户可获得更高的授信额度。值得注意的是,系统并非单纯依赖历史数据,而是持续监测用...
鹿优选5000加油额度如何提现
面对鹿优选平台内高达5000元的加油额度,首先需要厘清一个核心概念:这类额度在本质上往往并非即时可用的现金,而是一种基于特定激励机制的预存价值或任务奖励。在尝试启动提现流程之前,用户必须准确区分“账户...