花呗提现到银行卡可行吗
在数字经济蓬勃发展的今天,支付宝旗下的“花呗”已经成为众多消费者日常消费的重要工具。作为一种信用支付产品,花呗的本质是为用户提供了一定额度内的先消费后付款服务。然而,关于“花呗能否提现到银行卡”的问题,始终萦绕在许多用户的脑海中。
**从产品设计来看**,花呗的功能定位决定了其主要用途是用于购物支付,并非现金提取工具。花呗的额度本质上是蚂蚁金服授予用户的一种信用权益,其使用场景严格限定在支持花呗支付的商家和平台。这种设计目的就是为了确保资金流向可控的消费领域,避免被挪作他用。
**用户的实际需求**往往源于对流动资金的需求。一些消费者可能因为突发的资金需求,
**绕过规则的操作空间**非常有限,并且存在诸多隐患。任何试图突破规则的行为都可能触犯平台的监管机制,导致账户受限甚至信用受损。对于消费者而言,这种“曲线提现”的方式不仅效率低下,还伴随着较高的风险成本。
**合规的资金获取渠道**其实更为可靠和安全。用户可以考虑使用支付宝提供的其他信贷产品,如借呗或网商银行的相关贷款服务。这些产品在设计上更符合监管要求,能够为用户提供合规的融资支持。同时,通过正常的消费行为积累花呗额度,再转化为支付宝余额进行提现也是一种间接方式。
**理性看待金融工具**是每个消费者应当具备的素养。花呗作为信用支付工具,其核心价值在于提升消费便利性。用户应当将其用于合理的生活和消费需求,而不是试图将其异化为融资工具。只有在合规范围内使用这些金融服务,才能更好地维护个人信用记录,避免不必要的风险。
总之,“花呗提现到银行卡”这一问题的讨论提醒我们,在享受便捷金融工具的同时,也需要保持理性和克制。理解产品设计初衷,遵守平台规则,才能真正实现个人财务健康的可持续发展。
相关文章
个人借钱打借条的法律要点
个人借贷,特别是非正式的亲友借贷,常常伴随着信任与期望。然而,随着借款金额的增加,以及潜在的风险,如何确保双方的权益,规范借贷关系,就变得至关重要。 “打借条”无疑是其中一种常见的做法,但其合法性并非...
套花呗的隐藏收费揭秘
“套花呗”现象,指的是用户通过不正当渠道获取他人花呗账户,用于消费套现的行为。这种行为本身就是违规操作,其收费模式也远比正常使用花呗复杂且隐蔽。核心费用并非直接来自花呗本身,而是由中间环节的“套路”和...
慧生活POS分付的利与坑
慧生活POS分付,表面上看是商家提供支付服务后获得返利的一种方式,实质上更像是对消费者的引导。它巧妙地利用了人们对于优惠的渴望和对自身便捷生活的追求,将两者结合,形成了一种看似互惠互利的循环模式。...
鹿优选购物指南:轻松选购好物
鹿优选是一个在线购物平台,致力于为消费者提供精选的商品。如果你正在寻找如何从鹿优选中获取某些特定商品或服务,可以通过以下几个步骤实现: 首先,明确你的需求。鹿优选涵盖了多种类型的产品和服务,从家居生...
分期乐遇挑战:从校园红利到行业重塑的蜕变之路
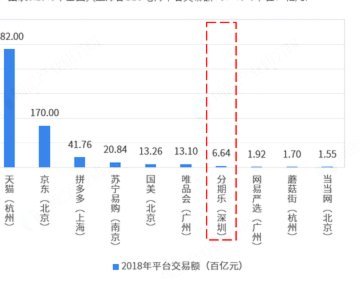
校园分期赛道的用户红利正在消退,分期乐作为早期开拓者正面临结构性挑战。2023年Q2数据显示,其核心校园用户规模同比下降12%,而同期京东白条、蚂蚁花呗的校园渗透率分别增长18%和23%。这种变化源于...
微信分付真的能刷出来吗?
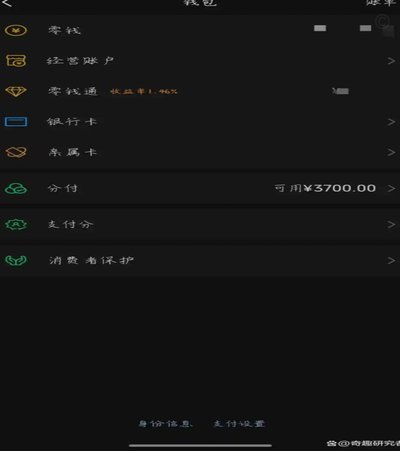
微信分付能否被"刷出来",这背后折射的不仅是支付工具的使用边界问题,更关乎金融信用体系的运行逻辑。分付作为微信支付体系中与信用评估强绑定的功能,其本质是腾讯基于用户消费行为和信用记录建立的短期信用额度...