得物取现商家多久到账?
从机制层面解析“得物额度取现到账周期”,绝不能用单一时间点来概括。这是一个涉及三层主体——平台系统、商家资金出拨环节,以及银行支付清算网络——相互作用的复杂流程。用户关注的最终落点是现金账户,但实际到账所需的时间跨越了这些独立运行的多个金融节点。核心问题不在于“得物”的速度,而在于其前置的安全风控机制与第三方机构的资金周转规律。任何试图简单回答“几小时内”的做法,都是忽略了资金流出平台内部虚拟额度到实体的银行物理限制。
理解得物平台的资金沉淀特性至关重要。所谓的“额度”,本质上是平台信用系统赋予商家或用户的临时账本记账权,并非可以直接提取的实体资产余额。因此,当用户发起取现指令时,第一步流程不是简单的扣款,而是触发了一个复杂的“结算校验”和“风控止损点”。该环节需要平台系统核对订单履约率、历史交易风险模型以及合规要求,确保这笔即将流出的资金路径是透明且安全的。一旦平台通过了这一层闸门并生成了结算指令,这个信息指令才会被发送给商家或指定的支付渠道。如果前置的校验环节卡滞,甚至触发了人工审核流程,到账时间会立刻被拉长数个自然日,这才是导致取现周期不确定的主要系统性原因。
再深一层看,最大的时间延迟和变数往往出现在“商家端”的出拨环节。平台已经确认资金可提取并生成指令后,实际执行出款行为的主体是收款商家或其所属的支付网关。商业主体不会将所有的额度全部留存在平台结算周期内等待取现,它们自身具备更高效、更即时的周转需求。因此,优秀的商家会设定快速出拨机制,一旦到账提醒发出,他们会将资金迅速通过关联的商业银行账户进行批量划拨,目标是实现T+1或T+0的极速清算。如果商家运营效率较低,或者当日有大量突发交易需要处理,他们对这笔取现指令的处理优先级就会下降,从而直接成为拉长到账时间的最关键外部变量。
当资金成功从商业主体方离开得物生态圈后,最后的落点就是银行的清算周期和银行工时制度。无论采用了哪种主流支付方式(例如微信、支付宝或传统银联转账),其背后都运行着复杂的实时支付网络和批次清算机制。如果取现行为发生在工作日的非营业时间段、周末或者法定节假日,那么实际到账就必然被银行的系统维护周期所阻断。即使是在正常的周内交易时段,资金也需经过商业银行(汇出方)向接收银行(收款方)进行清算确认和柜面交割指令流转。只有当双方的系统同步完成全套验证流程,最终才会触发到账提醒,这决定了取现周期不可能在单日的“毫秒级”内完成。
综上所述,“得物额度取现商家出款多久到账”,本质上是一个多层串联、相互制约的过程。专业的判断视角应当是:首先评估平台系统是否发出指令(流程);其次评估商家是否有能力和意愿立即批量划拨(主体效率);最后确认操作时间是否处于银行的正常清算窗口内(物理时限)。用户必须理解,该周期的最短完成周期是在极度理想化的商业高效运转状态下实现的;而如果涉及任何一方的系统维护、人工审核或业务繁忙阶段,实际到账时长都会根据金融惯例和风险管控要求被几何级拉伸。
相关文章
微信分付背后的秘密如何被揭开
微信分付,这个在社交网络中风靡多年的模式,从最初的“朋友之间小额转账”到如今的“复杂交易网络”,其潜在的风险和监管难度不断增加。它之所以“套出来”,并非指简单的非法追查,而是指通过分析交易模式、追踪资...
桃多多取现:数字金融的智慧博弈
桃多多取现的底层逻辑建立在流量变现与用户行为的博弈之上。当用户通过平台积累虚拟资产后,提现行为实质是将数字权益转化为现实价值的节点。这一过程需要平衡资金流动性与平台风控的双重需求,技术架构中往往嵌套多...
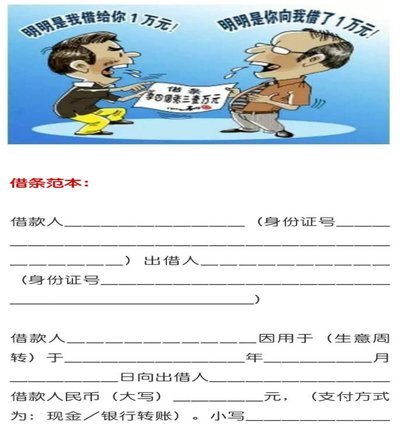
个人借钱打借条的法律要点
个人借贷,特别是非正式的亲友借贷,常常伴随着信任与期望。然而,随着借款金额的增加,以及潜在的风险,如何确保双方的权益,规范借贷关系,就变得至关重要。 “打借条”无疑是其中一种常见的做法,但其合法性并非...
分期乐:安全借贷指南
### 分期乐的运作机制与风险规避 要深入了解如何“套取”分期乐,首先需要明确分期乐的基本运作模式。分期乐是一款针对年轻消费群体推出的信用贷款产品,用户通过验证个人信息后可申请一定额度的借款,用于...
分付如何转账给他人
随着移动支付的普及,“分付”作为一种新兴的信用支付工具,正逐渐融入人们的日常生活。对于“分付怎么给别人付钱”的问题,可以从其使用场景和操作流程来探讨。 首先,从应用层面来看,“分付”主要是通过支付...
花呗套钱啥意思啊
花呗套钱的本质是通过信用工具实现资金的跨周期调配。用户利用花呗的分期付款功能,将原本需一次性支付的消费拆解为多期还款,从而在账单周期内获取资金使用权。这种操作本质上是将信用额度转化为流动性资产,但其核...