花呗套现:信用风险藏身
很多人在进行“花呗套现”给他人时,潜意识里认为自己只是在“挪用”一部分额度,却忽略了一个本质性的逻辑错位:你转移的并不是现金,而是你的信用额度。在这种交易结构中,你与支付平台之间存在着不可撤销的债务契约,而对方与你之间仅仅是私人层面的债权债务关系。一旦对方违约,由于原始合同的债权人始终是你,金融机构绝不会跨越合同主体去追索实际资金的使用者。你实际上是在用自己的信用资产为对方的信用缺失买单,这种风险与收益的极端不对称性,是所有违约悲剧的根源。
法律维权的难度往往被社交关系所掩盖。由于这类行为通常游走在平台规则的边缘,很多交易在账单上呈现为消费或转账,这为事后定性带来了巨大的取证障碍。如果你无法提供完整的借贷协议、明确的还款承诺或清晰的资金流向证据,法院很难仅凭一笔支付记录就认定这是一笔“借款”。更糟糕的是,如果资金通过第三方链路进行了伪装,交易链条的断裂会让你在面对法律诉讼时,陷入无法证明资金性质的困境。在这种情况下,你不仅要面临资金流失,还要承担极高的维权成本与时间成本。
信用体系的连锁反应是极其残酷且自动化的。当花呗逾期发生,受损的不只是那一笔金额,而是你整个数字金融生态的完整性。逾期记录会直接关联你的征信逻辑,导致芝麻信用分下降,进而引发一系列连锁反应:从支付权限的受限到银行信贷审批的降低,甚至是关联支付账户的冻结。这种“金融瘫痪”是基于算法的即时执行,它不等待你的申诉,只执行既定的风控逻辑。相比之下,追讨债务的过程是极其低效且充满变数的,你正在用一种极其确定的资产损失,去博取一种极其不确定的追偿可能。
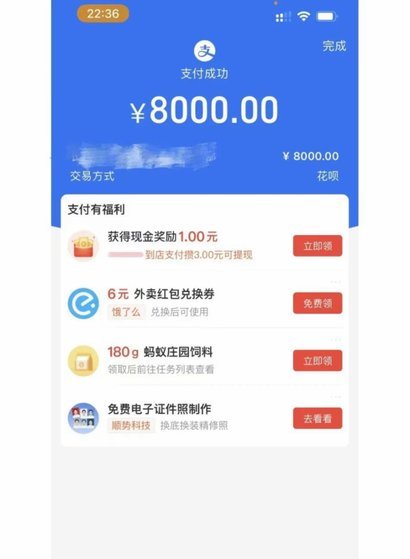
从底层财务逻辑来看,这种行为本质上是一场关于“杠杆错配”的豪赌。你试图通过消耗自己的信用额度来完成一次对他人的“授信”,却完全没有配置任何相应的抵押物或风险对冲机制。这种决策背后的逻辑缺陷在于,你把最脆弱的信用资产,交由了一个完全不受你控制的第三方去支配。在金融逻辑中,任何没有抵押物支撑的信用输出,本质上都是在进行一种“负向杠杆”的操作。真正的财务安全感不来自于额度的充裕,而来自于对债务边界的严格把控,任何模糊了债务主体边界的行为,最终都会转化为对自身财务自由的蚕食。
相关文章
便捷资金周转新方式
近年来,随着数字经济的蓬勃发展,各种创新支付工具层出不穷。其中,“花呗转出”作为一个新兴金融概念,正逐渐走入人们的视野。它指的是将支付宝账户中的“花呗”额度或余额转移到其他第三方平台或银行账户的过程。...
得物钱包提现到支付宝多久到账?
得物钱包作为年轻用户群体偏爱的二手交易与潮流商品交易平台,其支付功能的便捷性一直是平台吸引用户的重要因素。然而,许多用户在尝试将得物钱包余额提现到支付宝时,常会关心资金到账的具体时间。这一问题看似简单...
美团月付:套现陷阱或新机遇
## 美团月付套现:一个看似轻松的决定背后暗藏的风险 在移动支付领域掀起新一轮竞争之际,美团月付这款信用支付产品逐渐走入公众视野。然而,近期关于"美团月付套现点位不对"的声音不断涌现,这个现象背后折...
鹿优选额度取现
鹿优选额度取现,这一概念在互联网金融领域逐渐崭露头角,成为诸多电商平台和金融机构合作的创新模式。该模式主要面向那些在平台上拥有良好信用记录的用户,提供额外的额度,使得用户能够进行取现操作,从而更好地满...
慧生活POS分付的利与坑
慧生活POS分付,表面上看是商家提供支付服务后获得返利的一种方式,实质上更像是对消费者的引导。它巧妙地利用了人们对于优惠的渴望和对自身便捷生活的追求,将两者结合,形成了一种看似互惠互利的循环模式。...
美团月付提现一般多久到账?揭秘背后流程
提现到账周期并非单一时间点决定的,它是一个由平台风控系统、银行支付通道、以及终端接收银行三方协作构成的复杂流水链条。要准确掌握“美团月付提现”的时效性,必须跳脱出“提现按钮”这一表象,理解其背后的多级...