花呗先享后付的消费信用杠杆
花呗支付的本质并非单纯的结算通道,而是嵌入交易场景的数字化消费信贷工具。它通过底层资金池与商户端账期的错配,将传统银行繁琐的审批流程压缩为毫秒级的授信决策。这种手段的核心在于“先享后付”的资金杠杆转移,让即时购买力摆脱了存量余额的限制。支付界面仅是表象,其内里依托的是动态额度管理、实时风控建模以及跨场景的信用流转机制,最终实现资金从金融机构向消费者端的高效配置。
从运作逻辑来看,花呗将金融属性巧妙包装为支付体验,实质上是一种场景化诱导消费的资金调度手段。它利用微额高频的交易特征,通过降低付款痛感来重塑用户的消费决策路径。当结算环节无需等待审批、无需手动转账时,资金流转的心理阻力被大幅削弱。这种设计不仅提升了平台生态内的资金周转效率,更将原本低频的信贷行为转化为日常交易习惯,形成隐性的复利消费网络。
深入资金链路分析,花呗支付属于典型的小微消贷资产运作产品。平台通过风险定价模型对海量用户进行分层,将优质客群的免息期与风险客群的服务费、利息进行交叉补贴。这种手段的商业闭环依赖于庞大的用户基数和极低的违约率,一旦宏观流动性收紧或监管对费率上限进行调整,其利润空间便会受到直接挤压。因此,它并非纯粹的福利工具,而是高度金融化、精算化的现金流运作机制。
展望未来演变,花呗支付手段正在从单纯的促活工具转向普惠金融的基础设施组件。它打破了传统信贷对抵押物和收入证明的依赖,为缺乏征信记录的群体提供了信用积累的起点。然而,这种便利性也要求使用者具备更高的财务自律能力。当数字信用成为日常水电般的存在,支付手段的演进终将回归理性,其核心价值将不再取决于额度高低,而在于能否在真实需求与预算约束之间建立稳固的平衡锚点。
相关文章
携程拿去花能取现吗?解析来了
### 携程拿去花的取现功能解析 携程拿去花,是携程集团推出的一款消费金融产品,旨在为用户提供便捷的信用支付服务。关于“携程拿去花可以取现吗”的疑问,在官方信息中并没有明确提供直接的答复。实际上,是...
羊小咩享花卡额度:如何影响你的消费上限?
“羊小咩享花卡额度怎么套出来”这个问题,并非简单的数字计算,而关乎用户行为洞察、风险控制与营销策略的综合考量。 简单地“套公式”是不可行的,因为羊小咩的卡额度设定并非基于单一变量,而是通过多维度数据进...
分期乐额度如何查看
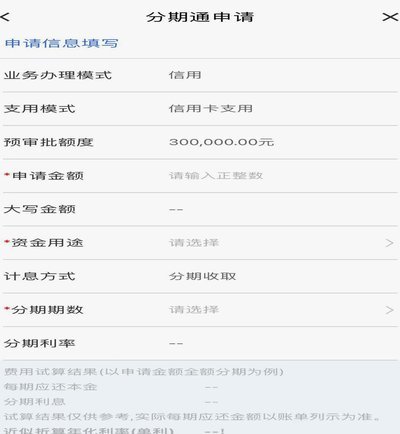
分期乐的额度查看路径需要用户在APP内完成,但实际操作中存在多重隐性门槛。核心入口位于「我的」页面的「额度」模块,但该功能仅对部分用户开放。系统会根据用户注册时填写的手机号、身份证信息及实名认证状态进...
羊小咩额度好提现吗?
羊小咩的消费额度提现机制依赖于其资金池流动性设计,核心矛盾在于平台风控策略与用户资金需求的平衡。平台通常采用分层提现规则,基础额度可实时到账,但超额部分需等待资金池清算周期。这种设计既保障了核心用户资...
分期乐靠不靠谱?深度解析消费信贷的风险与利弊
分期乐的可靠性,并非简单一句“可靠”或“不可靠”就能概括。更准确的说法是,其风险与收益并存,并且与用户的自身信用状况、消费习惯及对平台规则的理解程度密切相关。分期乐作为一家消费金融公司,提供的核心服务...
鹿优选购物指南:轻松选购好物
鹿优选是一个在线购物平台,致力于为消费者提供精选的商品。如果你正在寻找如何从鹿优选中获取某些特定商品或服务,可以通过以下几个步骤实现: 首先,明确你的需求。鹿优选涵盖了多种类型的产品和服务,从家居生...