便荔卡包取现风险控制
“便荔卡包取现能放款不”这句话,并非仅仅是简单的金融术语,它折射出对复杂金融产品运作机制的深刻理解,也体现了对潜在风险的警惕。在金融市场,特别是针对高端消费品定制的金融产品中,如同“便荔卡包”这种高度...
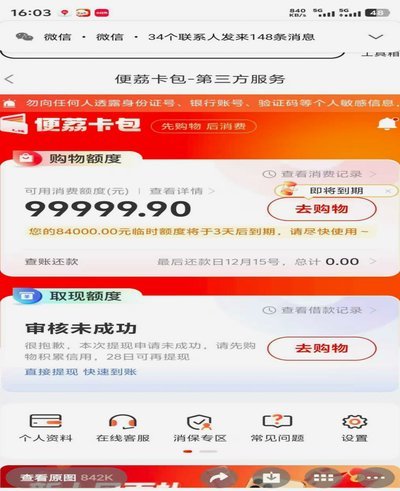
便荔卡取现额度16000元解析
便荔卡包取线额度16000元的设定,充分体现了当前信用卡市场针对不同消费群体需求定制化策略的趋势。这一额度既不是最低的入门级设置,也不是高端客户的顶配选择,而是介于两者之间的中等水平,旨在满足那些有着...
便荔卡包联系人修改权限详解
便荔卡包的联系人管理模块采用分层权限设计,用户在修改联系人信息时需通过多重验证机制。系统首先会校验当前操作者是否具备编辑权限,该权限通常与账户绑定的设备指纹、生物识别特征或动态验证码相关联。当用户触发...
便荔卡包提现手续费指南
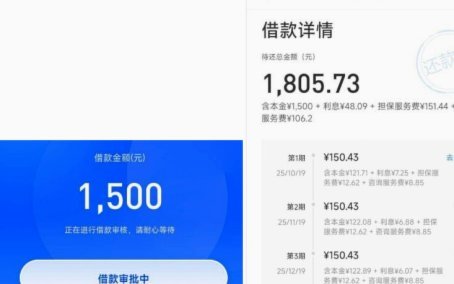
随着移动支付的普及,便荔卡包作为一种便捷的线上支付工具,在日常生活中占据了重要位置。它不仅为消费者提供了方便快捷的资金管理服务,还通过多样化的优惠活动和金融服务吸引着越来越多用户的关注。然而,当我们享...
便荔卡包多种还款方式解析
便荔卡包作为一种新型的金融产品,其还款方式具有一定的灵活性。首先,消费者可以通过银行提供的App或官方网站进行在线还款操作。具体步骤包括登录账户、选择需要还款的信用卡、确认还款金额并提交支付指令。这种...
便荔卡提现到账吗?
便荔卡包显示提现后能否到账,这一问题涉及到支付系统的基本运作原理和银行卡功能的实际应用。首先,需要明确便利支付与银行卡之间的关系。 便利支付作为一种独立于传统银行卡的支付方式,其操作流程通常分为两个阶...
便荔卡取现额度管理攻略
便荔卡作为一种新兴的金融服务工具,其取现额度问题一直是用户关注的焦点。不同于传统的银行储蓄卡或信用卡,便荔卡通过互联网技术和大数据分析为用户提供灵活便捷的资金管理方案。然而,这种便利性背后隐藏着对资金...