花呗套现是什么?
套花呗的资金流转模式本质上是对信用额度的二次拆解。当用户通过多笔小额交易累积消费记录时,系统会基于历史数据生成动态授信额度。这种额度的拆分并非简单的数值叠加,而是通过算法对用户消费能力、还款周期、资金...
如何高效使用白条额度
白条的消费行为本质上是信用额度的动态分配过程,其核心逻辑在于资金流转效率与风险控制的平衡。当用户通过白条完成交易时,系统会实时评估商户资质、交易场景及用户信用画像,形成多维度的授信决策。这种机制使得白...
拿去花套现风险及合规使用
拿去花作为一种特殊的消费金融产品,它为消费者提供了更加灵活的支付方式和更广泛的使用场景。然而,在谈论“哪里可以套”这一问题时,我们必须明确其潜在的风险与合规性挑战。首先,“套现”行为本身即涉及风险规避...
分期乐是否正规?合规机制与风险解析
判定一个消费金融平台是否具备“正规性”,绝非一个简单的对错判断,更是一套对其整个业务生态链、风控机制及合规框架的立体审视。从专业角度看,任何金融实体都需要在一个复杂的法律和监管网络中运行。当我们审视分...
支付宝限额了急用钱怎么办?三招快速解决和绕过的方法
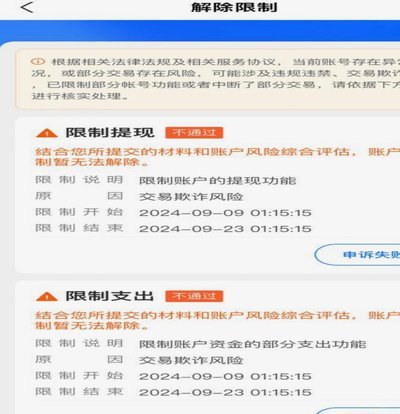
支付宝的支出限制机制本质上是风控系统对账户行为的动态评估结果。当系统检测到异常交易模式、频繁转账或账户风险评分波动时,会自动触发额度管控。这种限制并非简单的硬性封锁,而是通过算法对资金流向进行实时监控...
拼多多套现:平台如何保障信用?
拼多多的套现生态正在经历结构性分化,部分商家通过平台提供的金融工具实现资金流转,但核心矛盾始终围绕信用体系与交易安全展开。以Temu为例,其供应链整合模式让商家能通过平台预付账期缩短资金周转周期,但需...
分付商家码套码难题
“分付商家码怎么套不出来”这个问题,其实远比单纯的技术难度要复杂得多。它体现了一种在商业生态系统中的潜在权力失衡,更深刻地反映了对信任机制的破坏性理解。简单地认为“不够了解”或“操作不熟练”是一种消解...
花呗套现给他人有哪些风险?
花呗作为一种便捷的支付方式,其灵活性和便利性受到许多消费者的欢迎。然而,在使用过程中,“套现”这一行为却成为了一些人试图利用规则获取额外利益的方式之一。具体来说,就是通过各种手段将花呗额度套取出来用于...
花呗商家兑换攻略详解
花呗兑换商家模式,本质上是一种流量变现的策略。蚂蚁金融服务为了促进花呗的使用和活跃度,推出了此类合作机制,让商家借助花呗用户群体,实现销售增长。但仅仅拥有这一模式是不够的,商家需要具备精准的操作能力才...
淘宝先用后付模式重塑电商信任
淘宝先用后付的店铺正在重塑电商交易的底层逻辑,这种模式通过将支付节点前置至商品交付环节,重构了买卖双方的信任博弈。商家在商品展示阶段即开放信用支付选项,实质上将交易风险从平台转移至消费者信用体系。这种...