拼多多套现:平台如何保障信用?
拼多多的套现生态正在经历结构性分化,部分商家通过平台提供的金融工具实现资金流转,但核心矛盾始终围绕信用体系与交易安全展开。以Temu为例,其供应链整合模式让商家能通过平台预付账期缩短资金周转周期,但需承担平台对商品质量的全程监管压力。这种模式下,诚信商家往往能获得更优的账期政策,而平台通过算法实时监控交易数据,将异常资金流动纳入风控模型。值得注意的是,Temu的跨境物流体系为套现行为提供了隐性通道,商家可借助海外仓的库存周转实现资金沉淀,但需面对海关数据穿透核查的风险。
拼多多国际站的B2B交易模式则构建了另一种套现逻辑。该平台通过信用证结算和保证金制度,将商家资金流向与平台风控系统深度绑定。当商家出现频繁退款或投诉激增时,系统会自动冻结部分资金作为风险抵押。这种机制既保障了平台交易安全,又为诚信商家提供了一定的资金流动性。数据显示,连续6个月无负面记录的商家可获得最高30%的账期提升,但需配合平台的智能对账系统完成资金流向的透明化申报。
在C2M直连模式下,拼多多APP的金融工具创新正在重塑套现规则。通过与第三方支付机构合作,平台为商家提供基于交易流水的动态授信服务,但资金提取需经过多层合规校验。这种模式下,诚信商家可获得更灵活的提现频次,但平台通过区块链技术记录每笔交易的流转路径,确保资金流与物流、信息流的三流合一。值得关注的是,平台近期推出的「商家信用资产证券化」试点,允许优质商家将历史交易数据转化为可融资凭证,这标志着套现行为正在从单纯的现金流管理转向资产价值的金融化。
当前拼多多的套现生态已形成多维博弈格局,平台通过技术手段将商家信用转化为可量化的金融资产,但这种转化始终伴随着监管合规的边界约束。随着AI风控系统的迭代升级,套现行为的定义正在从单纯的财务操作演变为复杂的信用工程,这要求商家在追求资金效率的同时,必须构建与平台风控体系深度兼容的运营逻辑。
相关文章
白条手续费如何减免
白条,或称延期付款、账后付款,在消费信贷领域愈发普及,尤其是在电商平台和一些新兴零售商中。然而,随之而来的手续费问题也成为许多用户关心的话题。要理解如何“套”出白条手续费,并非简单意义上的“逃避”,而...
羊小咩享花卡额度:如何影响你的消费上限?
“羊小咩享花卡额度怎么套出来”这个问题,并非简单的数字计算,而关乎用户行为洞察、风险控制与营销策略的综合考量。 简单地“套公式”是不可行的,因为羊小咩的卡额度设定并非基于单一变量,而是通过多维度数据进...
微信分付套现的现状如何?额度限制背后的博弈与真相
微信分付套现,在过去几年内一度被视为个人理财、小生意运营的便捷工具。然而,随着监管的日益收紧以及平台自身政策调整,其影响力正在经历一场深刻的转变。最初,分付套现凭借其匿名性、灵活性和便捷性,吸引了大量...
便荔卡可以提现吗?详细解答与方法
便荔卡作为一种新型的支付工具,近年来逐渐走进了大众的生活。它集多种功能于一体,包括但不限于支付、转账和消费积分兑换等。但不少用户可能会产生疑问:便荔卡可以提现吗?答案是肯定的,在满足一定条件的情况下,...
母亲的遗物:如何在情感与理性之间找到平衡
面对母亲的遗物,处理过程远非简单的清理或舍弃,它更是一场与过去生命和情感纠葛的复杂仪式。在做出任何实质性决定之前,必须先完成一次心理上的“降温期”。此时的过重情绪极容易导致决策失误,或是出于情感惯性而...
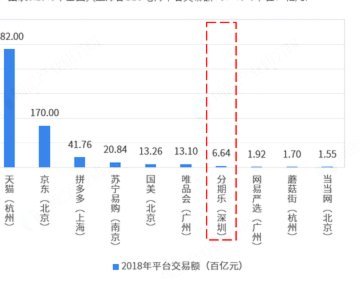
分期乐遇挑战:从校园红利到行业重塑的蜕变之路
校园分期赛道的用户红利正在消退,分期乐作为早期开拓者正面临结构性挑战。2023年Q2数据显示,其核心校园用户规模同比下降12%,而同期京东白条、蚂蚁花呗的校园渗透率分别增长18%和23%。这种变化源于...