花呗套现手续费揭秘:隐藏风险远超预期
理解“花呗三千套现”这类需求背后的思考,本质上是对短期流动资金和资金周转效率的极端考量。然而,从金融产品结构、风控机制和法律合规的角度来看,探讨具体的“手续费”比例缺乏实际意义,因为它触及了商业模式无...
花呗套现:风险与防范
近年来,随着互联网金融产品的普及,花呗作为一种便捷的消费金融服务工具,在人们的日常生活中扮演着重要角色。然而,围绕它的“套钱”操作却引发了广泛讨论与争议。“花呗套钱”的概念本质上是指用户通过一些手段将...
微信分付套现背后的灰色地带
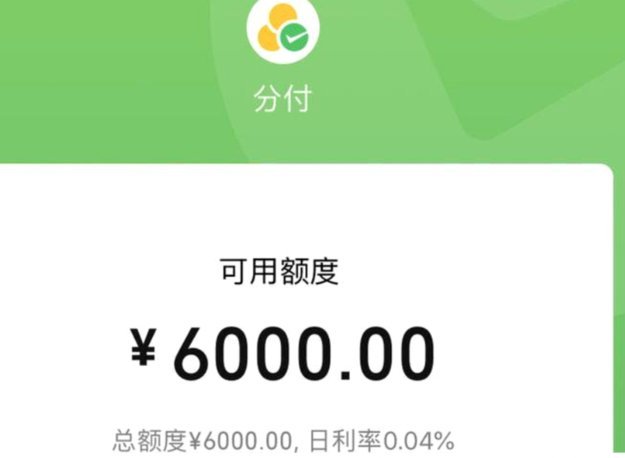
微信分付作为微信支付生态中的信用支付工具,其套现行为本质上是信用体系与金融需求的错位碰撞。部分用户通过第三方平台将分付额度转化为现金,这种操作依赖于支付系统对交易场景的模糊界定。技术漏洞与用户需求的双...
刷出信用分
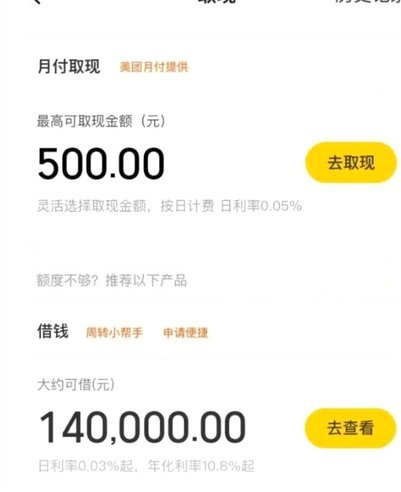
美团月付的额度体系本质上是基于用户行为数据构建的动态信用模型。平台通过消费频率、支付习惯、还款稳定性等维度建立算法评分体系,核心逻辑在于评估用户对资金的掌控能力。高频次的小额消费往往比单笔大额支付更能...
花钱套现违法?回收商家操作要注意 Avoiding Pitfalls Guide
套现行为的法律边界往往取决于具体操作模式与资金流向。以信用卡套现为例,其本质是通过虚构交易或伪造凭证将信用额度转化为现金,这种行为直接违反《商业银行法》关于禁止信用卡资金违规使用的条款。当资金通过第三...
得物平台的崛起与交易额激增的秘密
得物平台的崛起不仅仅是二手交易领域的现象,它背后折射出的是一种消费观念的深刻变革。年轻一代消费者不再满足于单纯追求物质占有,而是更倾向于通过交易实现资源的循环利用。这种“循环消费”的理念,使得得物的交...
携程拿去花订酒店如何累积会员权益
“携程拿去花订酒店”机制,本质上是一种通过日常消费累积积分,用于提升酒店住宿体验的策略。它并非传统意义上的会员积分体系,而是围绕着“消费换权益”展开的。理解这一点至关重要。拿去花本身就是一个“消费通道...
三招解锁高效生活
在快节奏的现代生活中,简单高效快捷已经成为衡量工作和个人生活品质的重要标准。这种理念要求我们以最少的时间和精力投入,取得最大的成果或满足感。要想真正实现“简单高效快捷”,我们需要从多个维度入手。 首先...
分付额度如何高效获取与维护
分付体系的额度机制本质上是基于用户信用画像的动态评估模型。当用户频繁进行小额高频交易时,系统会通过消费频次和金额的波动性判断其资金流动性。例如在电商平台完成3笔50元的订单,相较于单笔200元的消费,...
美团月付套现:风险与现状揭秘
美团月付的套现行为本质上是对信用额度的非授权使用,其技术路径往往依赖于系统风控的漏洞。部分用户通过多设备分拆订单、虚构消费场景或利用不同商户的审核差异,将信用额度转化为可提现的现金。此类操作通常需要精...