花钱套现违法?回收商家操作要注意 Avoiding Pitfalls Guide
套现行为的法律边界往往取决于具体操作模式与资金流向。以信用卡套现为例,其本质是通过虚构交易或伪造凭证将信用额度转化为现金,这种行为直接违反《商业银行法》关于禁止信用卡资金违规使用的条款。当资金通过第三方回收商家流转时,若涉及伪造交易凭证、虚增商品价值或隐瞒资金真实用途,可能构成《刑法》第161条规定的违规披露重要信息罪。但需注意,若套现行为仅限于个人信用卡额度的合理使用,且未涉及虚假交易或洗钱链条,其法律风险相对较低。
资金流转路径的透明度是判断套现行为性质的关键要素。当回收商家作为中间平台参与资金拆分时,若其仅提供信息撮合服务且不参与资金实际控制,可能被视为合法的金融中介。但若平台通过设置虚假交易场景、伪造合同或操控价格波动实现资金套现,则可能触犯《反洗钱法》关于可疑交易报告义务的规定。这种行为不仅涉及金融监管层面的违规,更可能成为非法集资或诈骗犯罪的工具链环节。
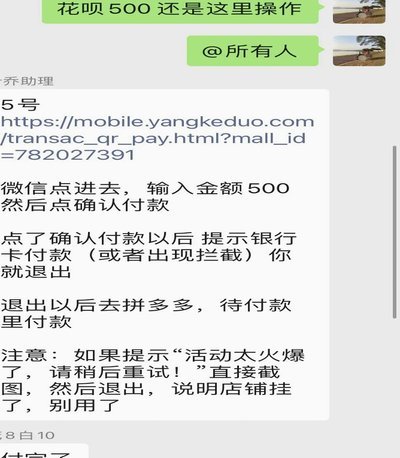
不同场景下的套现行为呈现差异化法律后果。个人通过正规渠道进行小额套现,若未造成金融机构风险敞口,通常仅面临行政处罚。但当套现规模达到《刑法》第168条规定的"数额巨大"标准,或导致银行坏账率上升,可能构成违法发放贷款罪的共犯。机构层面的套现行为则更易引发系统性风险,如某电商平台通过虚构回收业务套现数亿元,最终被认定为构成非法经营罪,这揭示了套现行为对金融秩序的潜在破坏力。
监管科技的发展正在重塑套现行为的识别机制。当前金融机构通过大数据分析、交易图谱追踪等技术手段,已能精准识别异常资金流动模式。当套现行为突破"合理商业目的"的边界,其违法性将随着资金规模、持续时间及危害后果呈指数级上升。这种技术赋能的监管逻辑,本质上是对套现行为进行风险量化评估,而非简单的是非判断。
套现行为的法律属性始终处于动态平衡中。在金融创新与监管约束的博弈中,任何突破合规框架的套现操作都可能引发连锁风险。当套现行为演变为系统性金融风险的导火索时,其违法性已超越单纯的资金挪用范畴,成为危及金融安全的犯罪行为。这种法律认知的演变,反映了金融监管对市场创新的审慎态度与风险防控的现实需求。
相关文章
学会运用心理博弈,在商务合作中巧妙化解白条难题
“白条”这种现象,在商业环境中的流传由来已久,并非简单地指代欠款。它更是一种微妙的权力动态和信息不对称的体现。要理解“白条怎么套出来技巧”,首先需要认识到,这并非通过法律途径或传统赊账方式,而是建立在...
分期乐套额度的风险警示
近期关于分期乐是否有办法可以“套额度”的讨论较多,但实际上这类行为不仅违反了金融机构的规则,还可能给自己带来不必要的风险。在正式探讨之前,首先要明确,“套额度”通常指的是通过不正当手段获取超过自身信用...
正品潮货聚集地
得物平台官网,一个引领潮流消费趋势的在线购物圣地。自2010年成立以来,得物通过其独特的商业模式和严格的鉴定机制,在年轻消费者中树立了良好的口碑。网站不仅提供各类正品商品,还以“先鉴别后发货”的方式保...
美团月付套现陷阱需警惕
美团月付作为消费金融产品,其核心功能是为用户提供分期付款服务。但部分用户通过非正规渠道获取“套现”信息,利用电话、微信等社交工具联系第三方平台,试图通过虚假交易或异常操作获取额外资金。这种行为不仅违反...
花呗转现金手续费全解读
在当今的数字支付时代,越来越多的人选择使用花呗这样的便捷金融服务进行日常消费。然而,在享受花呗带来的便利的同时,许多人也对其中涉及到的一些费用产生疑问。其中最常见的问题之一就是关于将花呗余额转为现金时...
花呗转出资金如何退回
花呗转出功能在数字经济时代成为了便捷的资金流动工具,但不可避免地,用户在操作过程中会产生退回的需求。直接将转出到支付宝余额或银行卡的花呗资金,并非像花呗账单一样能简单操作撤销。主要原因在于转出后,资金...