花呗套现揭秘:技术漏洞与金融黑幕
套花呗行为本质上是利用平台信用体系漏洞进行资金套现的灰色操作。其核心逻辑在于通过虚假交易或循环转账手段,将花呗额度转化为可支配现金。部分用户借助第三方平台完成多笔小额交易,再通过资金池进行拆分转出,这种操作往往伴随着账户异常登录和设备指纹篡改技术。值得注意的是,此类行为常伴随多账户协同,通过分拆订单规避系统风控模型,最终形成闭环资金流动。
从技术实现层面看,套花呗行为涉及多层数据篡改与系统漏洞利用。部分从业者通过伪造商户资质获取交易权限,再利用API接口进行批量订单生成。更有甚者借助区块链技术构建分布式资金转移网络,将套现所得分散至多个账户,降低被追踪概率。这种技术手段的复杂性远超普通用户认知范畴,往往需要专业团队配合完成。
该行为对金融生态造成实质性破坏。花呗作为信用支付工具,其核心价值在于信用评估与风险控制。套现行为直接扭曲信用体系运行逻辑,导致平台无法准确评估用户真实消费能力。数据显示,套现资金约30%最终流入非法集资或高利贷领域,形成金融风险传导链条。更严重的是,这种行为催生出庞大的地下资金流转网络,严重侵蚀正规金融秩序。
社会层面的影响同样不容忽视。套花呗行为助长了消费主义异化,部分用户将信用额度视为提款机,形成恶性借贷循环。这种现象在年轻群体中尤为突出,导致过度消费与债务危机并存。更值得警惕的是,套现行为往往伴随个人信息泄露,用户隐私安全面临严峻挑战。当信用体系沦为牟利工具,整个社会的金融伦理都将遭受侵蚀。
防范此类行为需构建技术-法律-教育三维防御体系。平台应强化生物识别与行为分析技术,建立动态风控模型。监管部门需完善相关法律法规,明确套现行为的法律界定与处罚标准。同时,金融机构应加强用户金融知识普及,培养理性消费观念。只有形成多方协同的治理格局,才能有效遏制套花呗行为的蔓延,维护信用支付生态的健康发展。
相关文章
分期乐客服电话:如何正确联系
分期乐平台的官方电话是否可以拨打,这一问题需要结合实际应用场景来具体分析。首先明确的是,分期乐作为一个知名的金融借贷服务平台,其为用户提供了一个24小时不间断的人工服务热线。这意味着用户在遇到任何疑问...
白条还款怎么延期?成功率和注意事项全攻略
白条延期,尤其是在消费场景日益普遍的今天,已经成为不少人面临的问题。但“延期几天”并非一个可以随意承诺的概念,其可行性与否,取决于服务商的政策、用户信用状况以及延期的具体原因。首先,我们需要理解白条延...
羊小咩套现合同背后的隐秘风险
### 合同陷阱:条款中的隐藏风险 在金融产品的世界里,合同看似一份简单的协议,实则是一份复杂的法律文本,尤其在“羊小咩套现秒回”这类产品中,合同条款往往隐藏着诸多风险。用户在签署合同时,可能并未仔...
蚂蚁花呗安全吗?技术与合规双重保障
蚂蚁花呗作为支付宝旗下的消费信贷产品,近年来已成为中国用户日常生活中不可或缺的金融工具之一。然而,随着其用户规模的不断扩大,关于平台安全性的讨论也逐渐增多。从技术层面来看,蚂蚁花呗依托于支付宝的强大生...
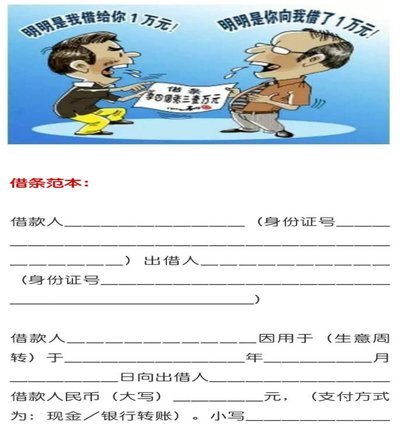
个人借钱打借条的法律要点
个人借贷,特别是非正式的亲友借贷,常常伴随着信任与期望。然而,随着借款金额的增加,以及潜在的风险,如何确保双方的权益,规范借贷关系,就变得至关重要。 “打借条”无疑是其中一种常见的做法,但其合法性并非...
分付如何转账给他人
随着移动支付的普及,“分付”作为一种新兴的信用支付工具,正逐渐融入人们的日常生活。对于“分付怎么给别人付钱”的问题,可以从其使用场景和操作流程来探讨。 首先,从应用层面来看,“分付”主要是通过支付...