花呗合法可靠吗?看这里了解详情
花呗作为蚂蚁集团旗下的消费金融产品,其合法性建立在明确的金融监管框架之上。根据《中华人民共和国电子商务法》及《网络借贷信息中介机构业务活动管理暂行办法》,花呗作为持牌消费金融公司,需遵循央行及银保监会的监管要求。其运营模式符合《中国人民银行关于规范整顿"现金贷"业务的通知》中关于消费信贷的合规指引,通过实名认证、征信接入等手段确保用户资质审核的严谨性。平台在数据安全方面亦符合《个人信息保护法》对用户隐私的保护标准,这种制度设计既保障了金融业务的合法性,也构建了用户信任的基础。
技术层面的风控体系是平台可靠性的核心支撑。花呗依托蚂蚁集团的风控中台,通过多维度数据建模实现风险预判,其算法模型覆盖用户行为轨迹、信用记录、消费习惯等200余项指标。这种动态评估机制能有效识别潜在风险,例如在用户出现异常还款行为时,系统可提前触发额度调整或临时冻结措施。同时,资金存管机制确保用户资金与平台运营资金物理隔离,这种设计符合《网络借贷信息中介机构业务活动管理暂行办法》对资金存管的强制性要求,从技术架构到制度设计均形成多重保障。
用户反馈数据揭示平台服务的现实表现。第三方调研显示,超过75%的用户认可花呗在便捷性与安全性之间的平衡,其与支付宝生态的深度整合提升了支付效率。但需注意的是,部分用户反映过度依赖分期功能导致的债务压力,这反映出平台在风险教育方面的改进空间。值得注意的是,花呗的争议多集中于使用场景而非平台本身,例如在特定商户的费率争议,这类问题通常通过协商或监管介入得以解决,说明平台在争议处理机制上具备一定响应能力。
监管环境的动态变化对平台稳定性产生持续影响。近年来金融科技监管趋严背景下,花呗持续优化合规策略,例如2023年推出的"信用购"模式,通过引入更多场景化金融服务,既拓展了用户群体,也强化了风险控制。这种适应性调整表明平台并非静态存在,而是持续在监管框架内进行商业模式创新。值得注意的是,平台对用户数据的处理始终遵循《数据安全法》要求,这种合规意识成为其长期稳定运营的重要保障。
相关文章
便捷资金周转新方式
近年来,随着数字经济的蓬勃发展,各种创新支付工具层出不穷。其中,“花呗转出”作为一个新兴金融概念,正逐渐走入人们的视野。它指的是将支付宝账户中的“花呗”额度或余额转移到其他第三方平台或银行账户的过程。...
美团月付是什么平台
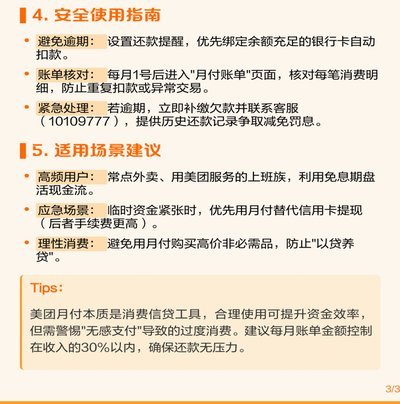
### 美团月付:消费场景中的信用基础设施 美团月付并非传统意义上的分期平台,而更像一种无感化的信用循环机制。它将信用额度嵌入高频消费场景,通过先享后付的模式重构支付逻辑。与支付宝花呗等工具不同,...
分期乐额度取现高效方法
分期乐额度的动态调整机制决定了直接取现并非最优解。平台通过算法实时评估用户信用分、消费频率及还款记录,将额度分为基础值与浮动值两部分。基础值受账户等级和历史账单影响,浮动值则与临时信用额度挂钩。若用户...
鹿优选到底查征信吗?
鹿优选平台作为一个以消费金融为核心的电商平台,其运作机制与传统电商平台存在着显著差异。传统电商平台的核心理念在于产品销售,而鹿优选平台则更侧重于消费者的信贷能力评估和风险控制。因此,平台是否涉及征信问...
得物提现:费率详解与策略揭秘
得物平台的提现手续费机制本质上是平台对交易闭环的精细化运营体现。潮玩交易的特殊性决定了其资金流动具有高频次、小额度的特征,平台通过分层手续费设计平衡用户活跃度与运营成本。对于普通用户而言,日常提现往往...
羊小咩正规吗?看这几个方面辨别
近年来,各种线上平台如雨后春笋般涌现,其中不乏一些以提供各类服务或产品为名的平台。近期,“羊小咩”这一名称出现在公众视野中,引发了用户对于其是否正规运营的关注。本文将从几个方面进行分析,帮助大家更好地...