花呗套现内幕:流程、风险与隐性成本
探讨“花呗套现”的核心逻辑,其实是在审视信用额度与流动性之间的错配。这种操作本质上是通过伪造消费场景,试图将原本受限的消费信用转化为即时可用的现金资产。使用者往往在寻找一种绕过平台监管限制的路径,将数字化的额度经由特定的第三方支付链路,最终映射为银行卡内的活期存款。这种行为的本质是一场关于“支付链路伪装”的博弈,用户试图在复杂的金融算法监控与极度紧迫的流动性需求之间,寻找一个极其脆弱且不稳定的平衡点。
深入拆解其常见的运作流程,你会发现这并非单一的点击操作,而是一套复杂的资金腾挪逻辑。通常,这涉及到一个关键的中间层——即所谓的“虚构商户端”。用户通过扫描特定的商户二维码,发起一笔虚构的购物订单,花呗额度随即划向该商户账户。随后,这笔资金会被第三方结算平台通过“分账”或“快速结算”的方式,扣除高昂的服务费与手续费后,再经过二次流转,最终沉淀到用户的个人银行卡中。整个过程高度依赖于对交易逻辑的精细化模拟,旨在将资金流向伪装成真实的商户经营结算。
很多人只关注表面上的到账速度,却忽略了极高的隐形成本。套现的代价不仅仅是那笔肉眼可见的手续费,更包含着资金周转的“利差损失”与“信用折损”。由于每一环的中间商都需要从中抽成,用户实际拿到的现金往往远低于支付的额度,这种损耗在长期债务累进下会产生严重的复利效应。更深层的是,这种操作极大地破坏了信用额度的真实使用场景,使得原本用于消费的信用资产,在不知不觉中演变成了高成本、高风险的短期债务。
必须意识到,蚂蚁集团的实时风控系统是基于大数据画像构建的。现在的算法不再仅仅盯着单笔金额的大小,而是通过交易频次、商户经营类别的异常波动、资金流向的闭环性以及地理位置的逻辑一致性进行全方位扫描。一旦发现某笔消费缺乏真实的商品交付逻辑,或者资金在商户端停留时间过短即发生异常流转,系统便会触发预警。这种基于机器学习的模式识别,使得任何试图通过模拟消费来套现的流程,在算法的逻辑面前都显得漏洞百出。
最终,这种追求短期流动性的行为,往往会导致个人财务结构的不可持续。当信用额度被频繁用于非消费性的现金需求时,用户的信用评分会随着交易风险等级的提升而下降,甚至面临额度缩减或直接封禁的后果。这种“拆东墙补西墙”的资金模式,本质上是在透支未来的信用资产,而非在经营当下的财务健康。对于任何试图利用技术漏洞进行套现的尝试,其最终的代价,往往是个人信用体系在数字化时代彻底崩塌的开端。
相关文章
网贷套路贷平台解析与发展前景
网贷套路贷平台作为传统金融服务模式的一种延伸,在当前市场中占据着独特的地位。这种模式以固定还款为核心机制,适用于多种消费场景,尤其是在个人信贷领域展现出显著优势。相比于传统银行贷款,它更注重灵活性和服...
“鹿优鲜”取名背后的用意是什么?
鹿优鲜的命名策略,远不止一个简单的品牌标识,它承载着对生鲜消费文化的重新定义。"鹿"字在中文语境中常与吉祥、长寿相联系,但品牌方却将其转化为生鲜领域的隐喻——暗示自然、纯净的供应链源头。这种解码并非随...
花呗转出资金如何退回
花呗转出功能在数字经济时代成为了便捷的资金流动工具,但不可避免地,用户在操作过程中会产生退回的需求。直接将转出到支付宝余额或银行卡的花呗资金,并非像花呗账单一样能简单操作撤销。主要原因在于转出后,资金...
分期乐提现多久到账
分期乐作为国内领先的分期消费服务平台,其提现功能一直是用户关注的焦点。提现到账时间并非固定不变,而是受到多种因素的复杂影响,理解这些影响因素能有效规避不必要的焦虑。一般而言,分期乐的提现款项会经历银行...
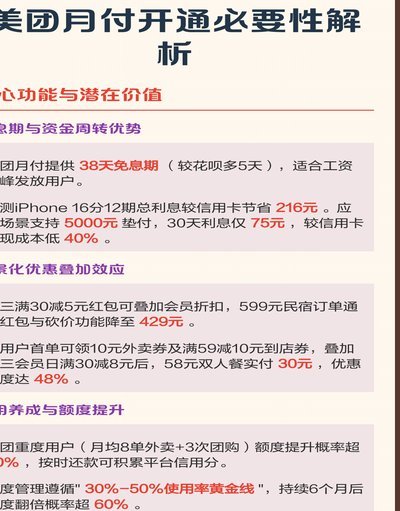
美团月付取现多久到账?真相揭秘
近期,美团推出的“月付”服务受到了众多用户的关注。关于“美团月付取现多久到账”的疑问,需要从多个维度进行解析。首先,“秒到账”并非全然可能,这主要取决于用户选择的支付方式和银行系统的实时处理能力。...
微信分付使用技巧:高效资金周转与信用优化
微信分付的套用逻辑本质上是对信用额度的动态管理,其核心在于通过消费行为与还款周期的错配实现资金周转。在日常消费场景中,用户可优先选择分期付款功能,将大额支出拆解为小额月供,同时利用还款日与账单日的间隔...