鹿优选额度怎么利用最划算?高阶玩家的资源获取策略
额度的本质,绝非简单的货币替代品,它是一种平台的流量分配权,一套用户行为激励机制的具象化体现。试图将“套取”过程理解为一个单向的、掠夺式的行为,认知就落入了陷阱。资深的玩家视角必须进行思维切换:将重点放在理解这个“额度”的制衡点、释放点以及价值捕获周期。我们必须视之为一场系统的资源争夺战,目标是找到系统机制的“非线性增长点”。这要求用户放弃线性思维——即认为额度 = 直接折扣,而开始构建复合利用的路径图。真正的核心技巧,在于对系统规则边界的精确测绘,从而实现资源的跨域、复合化利用,而非单纯的线性叠加。
系统化最大化额度利用的关键,在于掌握行为触发的时序性。额度并非恒定的资源池,它对用户行为的特定“诱因”高度敏感。因此,高效率利用不是靠一次性的大额消费,而是靠一系列精心编排的、符合平台预设用户生命周期曲线的行为链。比如,在特定低谷时段的交叉使用、首次激活新品类、或者执行具有高互动门槛的任务时,系统会认为用户具备更强的粘性或探索潜力,从而触发更高层级的奖励释放。这种策略本质上是在“哄骗”算法相信你的价值,迫使其在规则允许的最大范围内,提前或超额地为你发放资源包。
更高级的套取思路,必须走向“组合拳”的维度,实现多重维度的资源融合。单纯叠加两个或三个额度是低效操作,高阶的利用模式要求将“额度”作为核心载体,与非现金资产(如专属会员勋章、长期用户积分、生态链内的外部优惠码)进行耦合。这需要用户具备强大的跨平台资源盘点能力和系统间的关联洞察力。例如,利用某项低价值、但能触发高层级身份升级的动作,获取的额度,再结合另一生态链的免费增值服务,实现整体价值的几何级放大。这从根本上改变了资源从“独立额度”向“生态价值”的转化路径。
最终,一个具备顶尖策略眼光的参与者,早已跳脱出“如何将额度变现”的思考框架,而将其视为“未来增长的垫脚石”。真正的质变并非出现在本次消费,而是体现在通过本次高利用度的消耗,成功构建了一个个人化的、高信任度的行为记录。这些记录为平台积累了“高质量的用户画像数据”,这些数据才是最高维度的货币。平台会根据这种极高的数据匹配度,反向补偿以更长期限、更高倍率的形式——例如阶梯式会员卡权益、或后续新品类的预购优先权——来锁定和回报。所以,所有额度的循环利用,最终目标是让系统认可你是一个高价值的、不可替代的种子用户。
相关文章
分期乐客服电话:如何正确联系
分期乐平台的官方电话是否可以拨打,这一问题需要结合实际应用场景来具体分析。首先明确的是,分期乐作为一个知名的金融借贷服务平台,其为用户提供了一个24小时不间断的人工服务热线。这意味着用户在遇到任何疑问...
羊小咩怎么快速玩转
羊小咩,这个名字背后其实是指一种流行的网络梗和表情包文化中的一个虚拟角色形象。这个话题看似简单,实则暗藏玄机——如何快速捕捉到“羊小咩”的精髓,并以最有效的方式将其套用在各种社交场合中?这不仅仅是一项...
分期乐还款指南:轻松掌握每一步
分期乐的还款流程设计以用户操作便捷性为核心,其核心逻辑是通过系统化分账机制将还款行为拆解为可执行的节点。用户需在还款日前通过APP或官网确认账单信息,系统会根据分期计划生成对应期数的还款金额。操作时需...
蓝鲸花呗:真假难辨的支付新选择
蓝鲸花呗的合法性问题,绝非简单的“是或否”就能回答。要理解其真实情况,需要从多维度进行分析,而非仅仅停留在表面现象。蓝鲸花呗本质上是依托花呗生态构建的“支付工具”,而其业务模式和运营主体,构成了当前质...
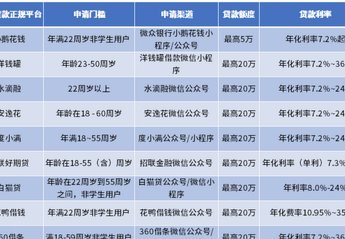
分期乐额度利息怎么样?
分期乐额度利息的计算逻辑与传统消费金融存在显著差异。平台采用动态授信模型,额度利息并非固定数值,而是根据用户信用评分、历史账单表现、资产状况等多维度数据实时调整。例如,优质用户可能享受年化利率低于8%...
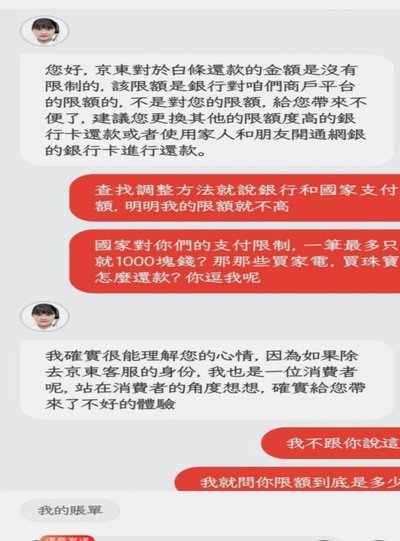
白条取现秒拒:不止于信用分
白条取现秒拒的机制,绝非简单的信用分数判定,而是一套高度复杂的实时风控模型(Real-Time Risk Scoring)在瞬间完成的立体化风险画像匹配。当系统判定取现申请立即被拦截时,其根本原因在于...