分期乐还款指南:轻松掌握每一步
分期乐的还款流程设计以用户操作便捷性为核心,其核心逻辑是通过系统化分账机制将还款行为拆解为可执行的节点。用户需在还款日前通过APP或官网确认账单信息,系统会根据分期计划生成对应期数的还款金额。操作时需注意选择正确的还款账户,避免因绑定错误导致资金划转失败。平台提供的还款入口通常包含自动扣款与手动还款两种模式,前者依赖绑定的银行卡或第三方支付工具,后者则需手动输入支付密码完成验证。值得注意的是,部分用户可能因未及时更新支付信息导致扣款失败,此时系统会触发二次还款提醒机制。
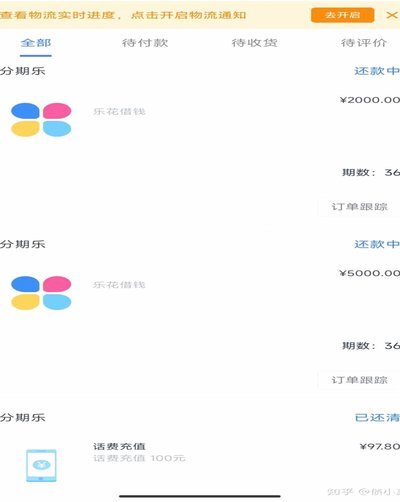
还款方式的选择直接影响资金流转效率,分期乐支持等额本息与灵活还款两种主流模式。等额本息模式下,每期还款金额固定,适合预算稳定的用户;灵活还款则允许用户在免息期内提前结清剩余本金,但需承担提前还款手续费。平台通过算法预判用户还款能力,对高风险账户设置动态还款限额,例如连续三期未还可能触发还款额度下调。此外,系统内置的还款提醒功能会通过短信、APP推送等方式提前3天预警,帮助用户规避逾期风险。
账户管理层面,分期乐通过数据加密技术保障还款信息安全性,用户需定期检查账户绑定的支付工具是否有效。平台提供的账单明细功能可追溯每笔还款的利息计算逻辑,帮助用户理解资金流向。值得注意的是,部分用户可能因误操作导致还款金额超额支付,此时需通过客服渠道申请退款,系统会在核实后7个工作日内处理。同时,平台对还款时间有严格约束,超过还款日24小时未还可能产生违约金,且会影响个人信用记录。
风险控制体系贯穿整个还款流程,分期乐通过大数据分析用户还款行为,对异常交易进行实时监控。例如,当用户连续多期选择最低还款额时,系统会触发风险评估模型,自动调整分期计划或限制进一步借贷。平台还设置还款失败重试机制,当首次扣款失败后,系统会在1小时内自动重新发起扣款请求。对于特殊场景,如用户因账户冻结导致还款受阻,需通过人工客服提交身份验证材料,经审核后可恢复还款功能。这种多层防护机制有效降低了资金链断裂风险,同时保障了平台资金安全。
相关文章
花呗提现到银行卡可行吗
在数字经济蓬勃发展的今天,支付宝旗下的“花呗”已经成为众多消费者日常消费的重要工具。作为一种信用支付产品,花呗的本质是为用户提供了一定额度内的先消费后付款服务。然而,关于“花呗能否提现到银行卡”的问题...
分期乐额度冻结了怎么办?
面对分期乐额度被冻结的情况,许多用户可能感到困惑和不解。首先需要明确的是,额度冻结是一个常见的信用风险管理措施。当平台检测到用户的某些行为不符合信用政策或存在潜在风险时,可能会暂时冻结其账户的借款额度...
分付如何转账给他人
随着移动支付的普及,“分付”作为一种新兴的信用支付工具,正逐渐融入人们的日常生活。对于“分付怎么给别人付钱”的问题,可以从其使用场景和操作流程来探讨。 首先,从应用层面来看,“分付”主要是通过支付...
母亲的遗物:如何在情感与理性之间找到平衡
面对母亲的遗物,处理过程远非简单的清理或舍弃,它更是一场与过去生命和情感纠葛的复杂仪式。在做出任何实质性决定之前,必须先完成一次心理上的“降温期”。此时的过重情绪极容易导致决策失误,或是出于情感惯性而...
羊小咩如何获得信用额度
额度获取的本质是信用价值的量化表达,羊小咩系统通过多维数据建模构建了动态评估框架。用户行为轨迹、还款记录、消费频次等非结构化数据经特征工程处理后,形成可计算的信用画像。算法模型在训练阶段已植入风险偏好...
分期乐额度利息怎么样?
分期乐额度利息的计算逻辑与传统消费金融存在显著差异。平台采用动态授信模型,额度利息并非固定数值,而是根据用户信用评分、历史账单表现、资产状况等多维度数据实时调整。例如,优质用户可能享受年化利率低于8%...