花呗套取工具:风险与监管新阶段
在线套花呗软件的本质是通过技术手段绕过平台风控系统,实现资金流转的隐蔽性操作。这类工具通常依赖数据抓取、接口模拟或漏洞利用,将花呗账户的信用额度转化为可支配资金。其运作逻辑涉及多层技术拆解,包括但不限于API协议逆向、交易链路伪装以及风险模型穿透。值得注意的是,此类操作往往伴随复杂的权限管理机制,开发者需在系统漏洞与平台反制之间维持动态平衡。这种技术博弈不仅考验开发者的工程能力,更涉及对金融合规边界的精准把控。
从风险维度观察,这类软件对用户权益构成双重威胁。一方面,其操作可能触发花呗的异常交易监测,导致账户被冻结或信用评分受损;另一方面,数据泄露风险贯穿整个流程,用户隐私可能被用于非法金融活动。更深层次的隐患在于,此类工具的普及会扭曲平台信用评估体系,使正常用户承担系统性风险。数据显示,2023年相关投诉量同比激增47%,印证了其对金融生态的潜在破坏性。
用户行为模式揭示出技术工具与人性需求的复杂关联。部分用户将此类软件视为解决短期资金周转的"捷径",却忽视了其背后的风险传导链条。这种行为往往源于对金融知识的匮乏,或是对平台规则的误判。值得注意的是,使用此类工具的用户群体呈现年轻化趋势,其中35岁以下占比达68%,反映出数字原住民在金融风险认知上的结构性缺失。这种需求与供给的错配,本质上是金融普惠与技术滥用之间的矛盾缩影。
平台方的应对策略正在从被动防御转向主动治理。通过引入机器学习模型实时监控交易特征,结合多维度数据交叉验证,风控系统的识别准确率已提升至92%。更关键的是,监管机构正推动建立技术工具的备案机制,要求开发者公开算法逻辑并接受合规审查。这种监管科技(RegTech)的应用,标志着平台方从单纯的技术对抗转向系统性风险管控的新阶段。
未来的技术演进将加剧监管与创新的博弈。随着AI风控模型的迭代,传统套利工具的生存空间被持续压缩,但新型技术方案仍在不断涌现。这种动态平衡要求从业者在技术创新与合规边界间寻找最优解,同时也倒逼用户提升金融素养。当技术工具的灰色地带逐渐被监管框架覆盖,整个生态系统的健康发展将获得更坚实的支撑。
相关文章
这些app支持微信分付,操作简单又安全
随着移动支付的普及,越来越多的应用程序加入到了可以绑定和使用微信分付服务的大军中。从购物应用到出行软件,再到各类生活服务平台,商家们都 以滴滴打车为例,该平台支持用户通过微信分付进行快速便捷地结账...
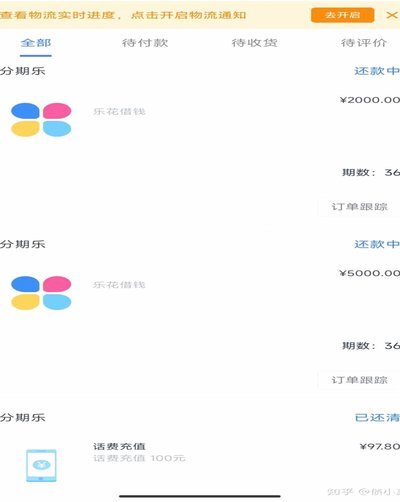
分期乐还款指南:轻松掌握每一步
分期乐的还款流程设计以用户操作便捷性为核心,其核心逻辑是通过系统化分账机制将还款行为拆解为可执行的节点。用户需在还款日前通过APP或官网确认账单信息,系统会根据分期计划生成对应期数的还款金额。操作时需...
鹿优选到底查征信吗?
鹿优选平台作为一个以消费金融为核心的电商平台,其运作机制与传统电商平台存在着显著差异。传统电商平台的核心理念在于产品销售,而鹿优选平台则更侧重于消费者的信贷能力评估和风险控制。因此,平台是否涉及征信问...
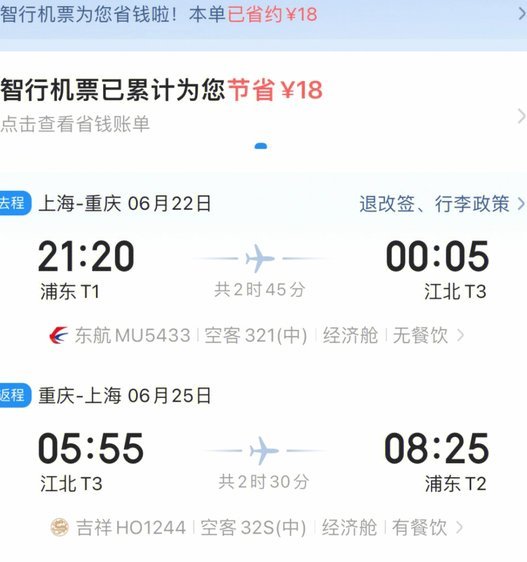
白条购机票,哪个App好用?
“哪个app买机票能用白条?”这个问题在航空消费领域,远不止一个简单的答案。实际上,并非所有机票购买渠道都支持使用商业信用卡的白条功能,而这一选择的背后,涉及支付安全、费用结构、以及航空公司与支付平台...
羊小咩正规吗?看这几个方面辨别
近年来,各种线上平台如雨后春笋般涌现,其中不乏一些以提供各类服务或产品为名的平台。近期,“羊小咩”这一名称出现在公众视野中,引发了用户对于其是否正规运营的关注。本文将从几个方面进行分析,帮助大家更好地...
分期乐合法运营需满足哪些监管要求?
分期乐作为校园分期领域的头部平台,其运营模式建立在消费金融与场景化服务的交叉点。从法律层面观察,该平台需同时满足《电子商务法》《消费者权益保护法》及《网络借贷信息中介机构业务活动管理暂行办法》等多重监...