得物提现到银行卡有门道?拆解其资金流向的商业逻辑
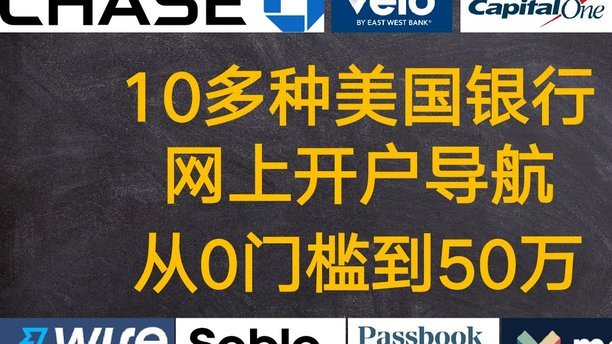
得物作为一个立足于潮品社交电商的平台,其核心价值在于构建买家与卖家之间的信任关系和交易效率。然而,近期围绕“得物不能提现到银行卡”的问题,引发了广泛讨论和质疑。简单粗暴地认为“得物不能提现”是一种误解,忽略了事情的复杂性以及背后隐藏的运营逻辑。实际上,得物并未完全禁止直接提现至银行卡,而是采取了一种更为精细化的、基于账户余额转账的机制——“信用币”。这种模式并非为了阻止资金流通,而是为了控制交易风险,同时满足平台在用户体验和卖家收款方面的需求。得物利用“信用币”这个虚拟货币体系,实现了买家与卖家的无缝对接,并通过积分奖励等方式激励活跃参与,构建了其独特的生态系统。
“信用币”的引入深刻地改变了传统电商的支付模式。传统的电商平台通常需要卖家先将商品交付给买家,然后等待买家付款后再进行结算,这个过程往往涉及一笔资金的时间滞后,容易造成卖家资金周转困难。得物则通过“信用币”实现了交易的即时性,买家购买商品后直接消耗自己的“信用币”,卖家收到“信用币”后即可立即提现至绑定银行卡。这种模式降低了卖家的资金压力,也提升了买家的购物体验。然而,这其中也存在着一些潜在的问题。“信用币”并非法币,其价值完全依赖于得物平台的信任和机制的稳定。如果平台出现经营危机或运营问题,导致“信用币”贬值甚至失效,将会对用户造成巨大的损失。
理解得物“不能提现到银行卡”的原因的关键在于审视平台的盈利模式。得物的核心收入来源并非直接的交易佣金,而是通过各种增值服务——如付费推广、会员订阅以及商品流量变现等。为了最大化这些服务的利用,得物不得不对资金流动进行一定的控制。频繁的银行卡提现会增加平台运营成本(包括支付手续费、风险控制费用等等),同时也会削弱平台对卖家的控制力。通过“信用币”体系,得物可以更有效地管理交易风险,并引导卖家依赖平台的各种增值服务,从而实现盈利最大化。这种模式看似限制了用户的自由,实际上是根据得物自身的运营逻辑和商业需求做出的选择。
值得注意的是,“不能提现到银行卡”的问题也反映出得物在用户体验、风险控制以及平台治理方面的挑战。虽然“信用币”模式降低了卖家的资金压力,但对于一些习惯于直接通过银行卡支付的买家而言,操作流程相对繁琐,需要理解和适应新的支付体系。此外,对“信用币”价值波动进行有效的监管也至关重要。得物需要不断优化“信用币”的设计,提升平台的透明度和可信度,才能赢得用户的长期信任。 未来,得物可能需要在保留“信用币”优势的同时,探索更灵活、便捷的支付方式,以满足不同用户群体的需求,并进一步完善平台治理机制,避免类似问题再次发生。
相关文章
美团月付取现,这笔钱怎么还?
美团月付是一种灵活的支付方式,它允许用户先消费后付款,但值得注意的是,“美团月付”并非指传统意义上的信用卡月付功能,而是在特定场景下使用的一种分期付款模式。若用户通过“美团月付”进行取现操作,还款问题...
携程拿去花能取现吗?解析来了
### 携程拿去花的取现功能解析 携程拿去花,是携程集团推出的一款消费金融产品,旨在为用户提供便捷的信用支付服务。关于“携程拿去花可以取现吗”的疑问,在官方信息中并没有明确提供直接的答复。实际上,是...
得物App余额如何快速提现
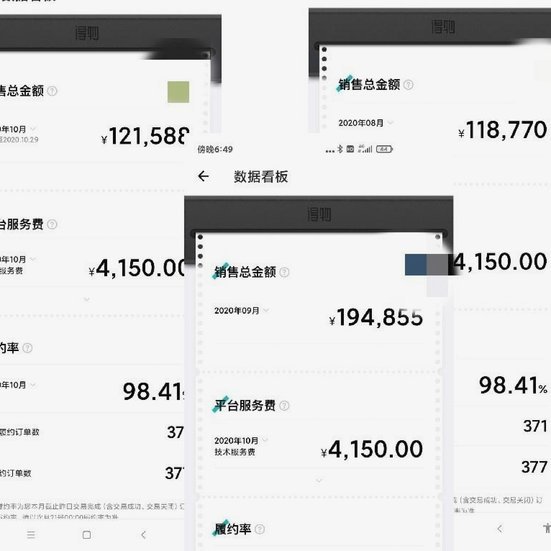
得物App余额提现流程详解,轻松掌握财务自由 对于使用得物App的用户来说,了解如何顺利地将账户中的余额提现至个人银行账户是一项必备技能。首先,我们需要明确一点,即只有达到一定金额或条件后,才可以...
羊小咩额度好提现吗?
羊小咩的消费额度提现机制依赖于其资金池流动性设计,核心矛盾在于平台风控策略与用户资金需求的平衡。平台通常采用分层提现规则,基础额度可实时到账,但超额部分需等待资金池清算周期。这种设计既保障了核心用户资...
花呗套贴吧取现安全吗?风险解析
此类讨论的核心,本质上是对一种高风险金融行为的探究,其安全性的判断并非基于单一维度,而是需要从系统工程学、个人隐私保护和法律合规三个层面进行立体拆解。从专业的角度审视“花呗套贴吧取现”这一行为链条,我...
鹿优选额度怎么利用最划算?高阶玩家的资源获取策略
额度的本质,绝非简单的货币替代品,它是一种平台的流量分配权,一套用户行为激励机制的具象化体现。试图将“套取”过程理解为一个单向的、掠夺式的行为,认知就落入了陷阱。资深的玩家视角必须进行思维切换:将重点...