从六期到12期:分期乐的市场与心理平衡
分期乐的分期方案调整折射出消费金融市场的深层博弈。当用户将六期分期转为12期,实质是资金流动性与消费欲望的动态平衡。这种行为往往源于短期收入波动导致的还款压力,或是对商品价值认知的重构。平台通过延长账期,既缓解了用户现金流紧张,又通过延长还款周期提升资金周转效率。这种调整背后,是消费金融机构在风险控制与用户留存之间的微妙平衡。
消费分期的周期演变映射出用户行为模式的变迁。从最初追求即时满足的短期分期,到如今更倾向于分散还款压力的长期分期,反映出现代消费者对财务规划的重视程度提升。平台通过提供更灵活的分期选项,实质是在重构用户与金融工具的关系。这种转变不仅影响单笔交易的结构,更可能重塑整个消费金融生态的底层逻辑。
金融政策的边际变化成为分期方案调整的外部推手。当市场利率中枢下移,延长分期周期反而能降低用户实际支付成本,这为平台优化产品设计提供了空间。但与此同时,监管对消费贷的风控要求持续收紧,迫使机构在延长账期的同时强化信用评估模型。这种双重约束下,分期方案的调整成为平衡业务增长与合规风险的关键抓手。
用户行为的复杂性往往超出平台预设的模型范畴。当六期改12期的申请频次上升,可能预示着更深层的消费心理变化——部分用户通过延长还款周期来获得心理上的"消费安全感"。这种行为模式挑战着传统金融产品的设计逻辑,迫使机构在风险定价、用户教育等方面进行系统性升级。消费金融正在从单纯的资金融通,向更复杂的心理服务领域延伸。
分期方案的弹性调整正在重塑消费金融的底层架构。当平台将分期周期从固定选项变为可定制化服务,实质是将用户纳入更精细的风控体系。这种转变不仅影响单笔交易的结构,更可能引发整个消费金融市场的范式转移。未来,分期方案的灵活性或将成为衡量金融机构竞争力的核心指标之一,而用户在其中的主动权也将持续扩大。
相关文章
得物余额怎么提现?步骤全解析
得物平台,以其严格的真品保障和社区氛围吸引了大量用户。在交易频繁的情况下,平台账户余额的管理也成为许多人的关注点。相比于直接转账,得物提供的提现方式相对简单,但了解不同选项的特点以及可能遇到的限制,能...
白条延期多久? 影响因素全揭秘
白条,即信用证,在国际贸易和国内企业融资领域扮演着至关重要的角色。其延期时间并非一成不变,而是基于多种复杂因素相互作用的结果。从严格意义上说,白条本身并非一种“商品”,而是一种信用工具,其延期时长与发...
美团月付提现一般多久到账?揭秘背后流程
提现到账周期并非单一时间点决定的,它是一个由平台风控系统、银行支付通道、以及终端接收银行三方协作构成的复杂流水链条。要准确掌握“美团月付提现”的时效性,必须跳脱出“提现按钮”这一表象,理解其背后的多级...
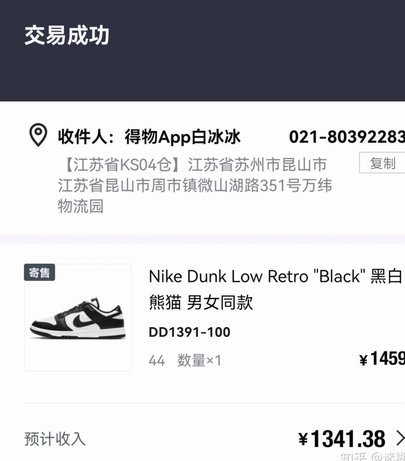
得物提现多久到?
得物平台的提现到账时间受多重因素影响,其核心逻辑与支付渠道的处理机制、系统负载及用户操作路径密切相关。以支付宝为例,平台通常在提交申请后1-3个工作日内完成资金划转,但实际到账时间可能因账户层级、交易...
桃多多提现全解析
在探讨“桃多多取现”的实际操作流程之前,任何专业的分析都必须建立在对其系统底层逻辑和用户资格认证的深刻理解之上。这并非一个简单的点击按钮行为,而是涉及多重风控、合规要求与资金流转机制的系统性操作。首要...
得物分期额度如何有效利用?
得物分期额度的本质并非传统意义上的现金信贷,而是一种深度锚定消费行为的“消费型授信”。其额度的生成逻辑,高度依赖于用户在平台内的交易活跃度、客单价波动以及资产留存特征。系统通过对用户购买球鞋、潮品等高...