花呗提现后怎么还款
将花呗额度转换为现金的行为,从本质上讲,这不是简单的资金转移,而是将一张虚拟信用额度,实质化为一笔带有明确利息成本的透支债务。用户必须彻底改变对这笔资金的认知:你提现的,绝不是可以随意使用的“免费周转金”,它立刻被系统标记为一笔需要严格规划的“贷款本金”。在回溯还款路径时,切忌只盯着还款日期,而必须深入审视其背后的债务结构和周期性成本,这才是规划整个还款周期的核心逻辑。
提现操作最大的陷阱,在于用户往往忽略了实际发生的成本叠加。所谓的“提现手续费”和后续的“利息”,并非可有可无的附加项,它们是构成总还款金额不可分割的组成部分。由于信用卡的资金流转逻辑,一旦提现,周期内的资金成本会迅速累计。因此,用户在规划还款策略时,首要任务不是“把钱交上去”,而是要进行一次精确的成本逆推计算:总本金 + 手续费 + 所需利息 = 实际需偿还的全部债务。只有掌握了这个全量成本,才能有效避免误以为只偿还了本金,却忽略了正在滚动的利息。
从战术层面来看,还款策略的选择是用户现金流与系统利率博弈的结果。如果短期内现金流充裕,果断选择一次性全额结清,从根本上切断所有利息和潜在的手续费增发,这是风险最低的路径。然而,如果财务周转压力较大,又不能直接承受全部本金,则需要权衡“最小还款额”和“超前补足额”的利弊。部分用户误以为支付最低还款额是最优选择,但实际操作下,这只会将债务期限拉长,从而使利息持续产生,实现“利滚本”的负向循环。必须根据个人现金流预判曲线,设置精确的还款节点,避免让资金停留在债务周期中过久。
长远的财富规划视角,决定了用户对信用透支的自我约束能力。一次或多次的提现操作,暴露出用户在日常消费管理和应急资金储备上存在结构性漏洞。因此,最关键的还款行为,其实是用户对自身消费模式的一次强制修正。回款的完成,不应仅仅视为一次财务周期的结束,而应被视为一个触发点——促使用户将本金的偿还优先级,置于所有非必需开支之上。真正的“回款”,是构建起一个坚实的现金储备缓冲池,确保在资金缺口出现时,能够回归到自给自足的支付模式,而非依赖透支的债务循环。
相关文章
分期乐极速借款页面背后的秘密
“分期乐出来极速借钱页面”所呈现的策略,首先必须从金融科技的浪潮与消费者的行为模式这一核心维度进行审视。极速借款并非全新的概念,而是基于P2P、众筹、小额贷款等模式的演进。然而,页面设计精妙之处在于,...
得物额度如何获取 ?
理解“得物怎么有额度”的本质,首先必须将其从简单的优惠券领取行为,提升到对平台算法模型和用户生命周期价值(LTV)的深度理解。任何平台发放的“额度”,本质上并非一次性福利,而是一项系统根据用户行为和潜...
得物佳物分期能套现吗
随着消费观念的变迁,分期付款成为越来越多人的选择。得物佳物分期作为其中一种模式,在市场上具有一定的影响力和吸引力。然而,对于“得物佳物分期能套出来吗”的疑问,需要从多个角度进行分析。 首先,理解“套...
优化花呗额度的小技巧
花呗的额度体系本质上是基于用户信用行为的动态评估模型。平台通过消费频次、还款记录、账户活跃度等维度构建评分体系,高信用分用户可获得更高的授信额度。值得注意的是,系统并非单纯依赖历史数据,而是持续监测用...
如何轻松取消携程拿去花服务
取消携程拿去花的服务是一个需要谨慎操作的过程。首先,您应该登录您的携程账号,进入个人中心,在“我的订单”或“财务中心”中找到与拿去花相关的记录。仔细检查借款信息,并确认是否真的需要进行此项操作。...
美团月付取现多久到账?真相揭秘
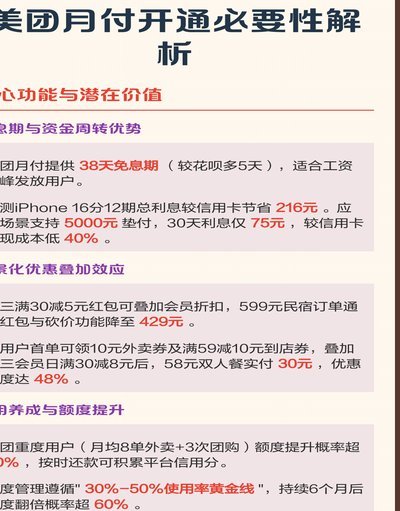
近期,美团推出的“月付”服务受到了众多用户的关注。关于“美团月付取现多久到账”的疑问,需要从多个维度进行解析。首先,“秒到账”并非全然可能,这主要取决于用户选择的支付方式和银行系统的实时处理能力。...