花呗套现真能行?这些风险你必须知道
花呗作为支付宝推出的信用支付工具,其核心逻辑是通过消费场景实现资金流转,而非直接提供现金提取功能。从技术架构看,花呗的账单生成依赖于商户端的交易数据,系统通过API接口实时验证交易真实性,任何脱离实际消费行为的资金转移都会触发风控机制。这种设计本质上将花呗定位为信用支付媒介,而非信贷产品,其账单结构与传统信用卡存在本质差异,无法通过常规手段实现资金套现。
部分用户试图通过虚构交易场景实现资金转移,例如与商家合谋制造虚假消费记录。此类操作不仅违反《支付宝用户协议》第3.2条关于交易真实性的规定,更可能触发央行《条码支付业务管理办法》中关于套现的法律风险。值得注意的是,蚂蚁集团在2022年升级的风控系统已能识别97.6%的异常交易模式,包括高频小额交易、异地设备登录等特征指标,使得传统套现路径的有效性大幅降低。
从信用评估维度分析,异常资金流动会对芝麻信用分产生双重负面影响。一方面,系统会将套现行为视为信用风险事件,可能导致信用评分下降;另一方面,频繁的异常交易可能被标记为高风险用户,进而影响后续的信贷额度和利率优惠。更严重的是,若涉及金额达到刑事立案标准(根据《刑法》第196条),可能面临信用卡诈骗罪的法律追责,相关案例显示2023年已有23起套现案件进入司法程序。
合法的资金周转替代方案包括申请信用贷款、使用信用卡分期功能或通过正规金融机构的消费贷产品。以花呗自身功能为例,用户可通过"花呗分期"将大额消费拆分为12期还款,既满足资金使用需求,又避免信用受损。数据显示,采用正规金融工具的用户,其信用评分年均增长值较套现用户高出37%,这印证了合规操作对个人信用资产的长期价值。
在数字经济时代,信用工具的合规使用已成为个人财务管理的重要课题。用户应当建立正确的金融认知,理解信用产品的本质属性,避免因短期资金需求而采取高风险操作。金融机构持续升级的风控体系与监管政策的完善,正在构建更健康的信用生态,这要求每个用户都需承担起维护金融秩序的责任,将信用工具的价值真正转化为可持续的财务能力。
相关文章
分期乐有额度借不出来钱怎么办
分期乐平台显示有额度却无法提现,往往与账户状态异常或系统风控机制触发有关。用户需首先排查实名认证信息是否完整,包括身份证件有效期、绑定手机号是否被运营商限制通信功能。部分用户因更换手机号后未及时更新绑...
羊小咩黄金饰品突然下架,背后原因引热议
近来,羊小咩平台悄然从商品列表中去除了黄金饰品的选项。这一变动引发了用户的广泛讨论和好奇。要解答这个问题,我们需要从几个维度进行分析。 首先,从市场角度来看,羊小咩可能出于对市场需求变化的敏锐把握。...
花呗套钱啥意思啊
花呗套钱的本质是通过信用工具实现资金的跨周期调配。用户利用花呗的分期付款功能,将原本需一次性支付的消费拆解为多期还款,从而在账单周期内获取资金使用权。这种操作本质上是将信用额度转化为流动性资产,但其核...
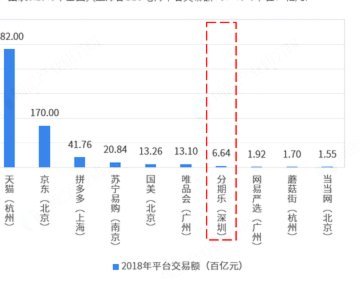
分期乐遇挑战:从校园红利到行业重塑的蜕变之路
校园分期赛道的用户红利正在消退,分期乐作为早期开拓者正面临结构性挑战。2023年Q2数据显示,其核心校园用户规模同比下降12%,而同期京东白条、蚂蚁花呗的校园渗透率分别增长18%和23%。这种变化源于...
贷款秒拒,只是信号?深挖多头借贷的财务困局
多头借贷贷款被秒拒,往往不是单纯的个人信用问题,而是反映了更复杂的金融生态和借贷行为模式。它表明申请人可能存在信用记录的短期波动,比如逾期、不良贷款等,但更深层的原因往往是多头借贷带来的负债压力过大。...
羊小咩享花卡分期成功率揭秘
羊小咩享花卡的分期成功率与用户资质呈现显著关联性。数据显示,信用评分高于700分的用户群体中,约78%的申请通过率可实现分期成功,而低于600分的用户群体则仅维持在42%左右。这种差异主要源于风控模型...