花呗的诞生:信用支付时代的革新力量
## 信用支付时代的破局者——重读花呗出现的历史逻辑
2013年前后的中国移动互联网生态,呈现出一种奇特的割裂状态:第三方支付已经普及了转账、充值和小额消费的功能,但整个链条缺少一个关键的环节——信用消费。用户习惯了用手机完成交易,却只能掏现金或刷卡来体现"先享受后付款"的消费能力。这种结构性缺失,催生了花呗出现的必然性。它不是某个团队的灵光一闪,而是移动支付产业链走到一定阶段后自然生长出的需求节点。
花呗出现时最核心的设计意图,是解决移动场景下信用消费的信任问题。传统信贷产品依赖线下网点、纸质合同和人工审核,这些流程与手机端的即时体验天然矛盾。花呗把授信评估、额度授予、消费记账全部压缩进一个数字化的闭环里,用户无需证明任何身份资质就能获得初始额度。这种"无感授信"的设计思路,后来成为整个消费金融行业的标配,但花呗出现时是第一个吃螃蟹的人。
更值得注意的是一种隐性变革:花呗的出现重新定义了年轻消费者的支付心理模型。当"先花后付"的体验被嵌入日常消费场景,用户对资金的感知从"钱还在卡里"变成了"钱已经花了但账还没结"。这种延迟满足的心理机制,既释放了消费冲动,也延长了资金在体感中的留存时间。它本质上不是在创造新的需求,而是在放大既有需求的表达强度。
花呗出现后引发的讨论远超产品本身,核心争议在于信用边界的模糊化。当消费信贷的门槛降至几乎为零,监管部门和金融机构不得不面对一个现实问题:如何在一个高度便捷的产品框架内嵌入风险识别机制?花呗后续推出的账单分期、逾期提醒、额度调控等功能,本质上是在回应这个监管压力。产品从"纯便利工具"向"风控体系"演进的过程,折射出中国消费金融从野蛮生长到规范发展的完整路径。
回头看花呗出现的时间窗口——移动互联网红利期尾声与消费升级需求交汇点——它的存在意义不仅在于填补了支付链条的最后一环,更在于验证了一个判断:当基础设施足够完善时,信用消费会成为比商品交易本身更基础的经济活动。这个判断到今天依然成立,只是花呗出现时的那个起点,已经演变成了整个数字金融生态的基础设施层。
相关文章
网贷套路贷平台大全
近年来,网贷行业在资本扩张中衍生出复杂的金融生态,部分平台通过技术手段构建隐性债务陷阱。以"多头借贷"为例,平台通过算法模型精准锁定用户信用空白期,诱导其在多个渠道借贷形成债务闭环。这类操作往往伴随"...
白条还款怎么延期?成功率和注意事项全攻略
白条延期,尤其是在消费场景日益普遍的今天,已经成为不少人面临的问题。但“延期几天”并非一个可以随意承诺的概念,其可行性与否,取决于服务商的政策、用户信用状况以及延期的具体原因。首先,我们需要理解白条延...
海鸥花呗平台现名揭晓
近期,关于“海鸥花呗平台”更名为其他名称的消息引起了广泛关注。事实上,“海鸥花呗”是蚂蚁集团旗下一款消费信贷服务,其前身即为广为人知的“花呗”。目前,这一服务平台已不再使用“海鸥花呗”的名称,而是统一...
分期乐还款指南:轻松掌握每一步
分期乐的还款流程设计以用户操作便捷性为核心,其核心逻辑是通过系统化分账机制将还款行为拆解为可执行的节点。用户需在还款日前通过APP或官网确认账单信息,系统会根据分期计划生成对应期数的还款金额。操作时需...
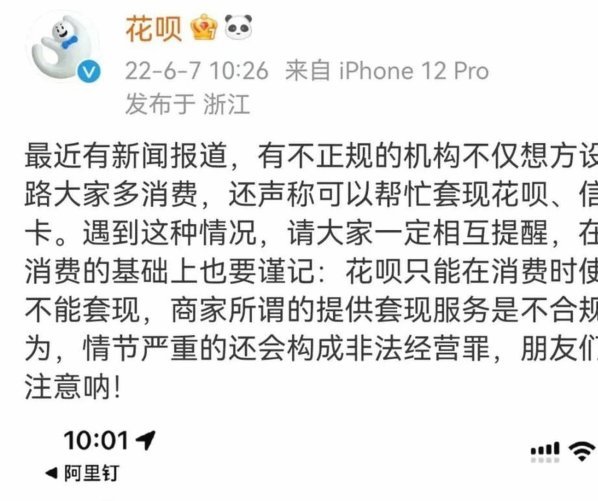
花呗套现难逃风控,如何不被查封?
花呗风控系统的核心逻辑建立在行为模式识别与数据交叉验证之上。当用户通过第三方平台进行套现操作时,系统会捕捉到交易频次异常、金额分布不均等特征。例如,短时间内出现多笔整数金额交易,或与历史消费习惯存在显...
蚂蚁花呗安全吗?技术与合规双重保障
蚂蚁花呗作为支付宝旗下的消费信贷产品,近年来已成为中国用户日常生活中不可或缺的金融工具之一。然而,随着其用户规模的不断扩大,关于平台安全性的讨论也逐渐增多。从技术层面来看,蚂蚁花呗依托于支付宝的强大生...