去哪儿拿去花是否影响征信
征信系统作为金融信用的基石,其数据记录直接影响个人金融行为的透明度与风险评估。当用户关注"去哪儿拿去花"这类借贷产品是否接入征信时,实质是在考察资金流向的可追溯性与违约成本。正规金融机构的信贷审批必然涉及征信查询,而部分互联网平台通过技术手段绕过传统征信体系,形成灰色地带。这种差异导致用户在选择资金渠道时,需权衡便利性与信用风险的双重属性。
消费金融公司的信贷模式呈现显著分化。银行系产品普遍接入央行征信系统,逾期记录将直接体现在个人征信报告中,形成长期信用污点。而部分持牌消费金融公司采用联合授信机制,虽不直接上报征信,但通过数据聚合形成内部信用评分体系。互联网平台的风控系统则更依赖行为数据,如还款频率、资金使用场景等,这些非传统征信指标正在重构信用评估模型。
征信记录的时效性与覆盖范围存在显著差异。银行贷款的逾期记录保留5年,而部分平台的违约数据可能仅在系统内留存2-3年。值得注意的是,即便未接入央行征信,平台方仍可通过第三方数据服务商获取用户信用画像,形成多维度的信用评估体系。这种数据交叉验证机制使得违约成本远高于表面可见的征信影响。
用户在选择资金渠道时,应重点考察合同条款中的征信披露条款。正规机构会明确标注是否涉及征信查询,而部分平台可能通过模糊表述规避责任。建议通过央行征信中心官网查询个人信用报告,对比不同渠道的信贷记录差异。同时关注资金流向的透明度,选择具备资金存管资质的平台,降低资金挪用风险。
理性借贷的核心在于建立风险意识与财务规划能力。即便某些渠道暂时不涉及征信记录,其隐性风险仍可能通过催收、法律诉讼等途径显现。建议用户建立定期征信查询习惯,监控信用资产变化。对于短期资金需求,可优先选择具备明确还款计划的正规渠道,避免陷入"借新还旧"的债务循环。信用管理的本质是风险预判与责任承担,而非单纯规避征信记录。
相关文章
羊小咩套现合同背后的隐秘风险
### 合同陷阱:条款中的隐藏风险 在金融产品的世界里,合同看似一份简单的协议,实则是一份复杂的法律文本,尤其在“羊小咩套现秒回”这类产品中,合同条款往往隐藏着诸多风险。用户在签署合同时,可能并未仔...
分期乐额度如何查看
分期乐的额度查看路径需要用户在APP内完成,但实际操作中存在多重隐性门槛。核心入口位于「我的」页面的「额度」模块,但该功能仅对部分用户开放。系统会根据用户注册时填写的手机号、身份证信息及实名认证状态进...
分期乐额度冻结了怎么办?
面对分期乐额度被冻结的情况,许多用户可能感到困惑和不解。首先需要明确的是,额度冻结是一个常见的信用风险管理措施。当平台检测到用户的某些行为不符合信用政策或存在潜在风险时,可能会暂时冻结其账户的借款额度...
蓝鲸花呗:真假难辨的支付新选择
蓝鲸花呗的合法性问题,绝非简单的“是或否”就能回答。要理解其真实情况,需要从多维度进行分析,而非仅仅停留在表面现象。蓝鲸花呗本质上是依托花呗生态构建的“支付工具”,而其业务模式和运营主体,构成了当前质...
母亲的遗物:如何在情感与理性之间找到平衡
面对母亲的遗物,处理过程远非简单的清理或舍弃,它更是一场与过去生命和情感纠葛的复杂仪式。在做出任何实质性决定之前,必须先完成一次心理上的“降温期”。此时的过重情绪极容易导致决策失误,或是出于情感惯性而...
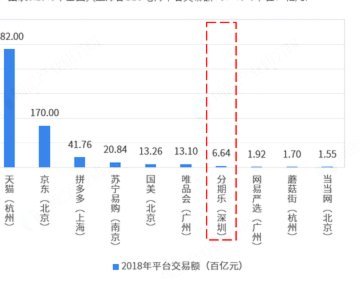
分期乐遇挑战:从校园红利到行业重塑的蜕变之路
校园分期赛道的用户红利正在消退,分期乐作为早期开拓者正面临结构性挑战。2023年Q2数据显示,其核心校园用户规模同比下降12%,而同期京东白条、蚂蚁花呗的校园渗透率分别增长18%和23%。这种变化源于...