分期乐秒拒背后的信用博弈第二天获批真相
“分期乐秒拒第二天通过”这种看似矛盾的现象,本质上是金融风险控制引擎在实时决策与异步数据更新之间产生的“时间差”表现。在高度自动化的信贷审批逻辑中,第一次申请触发的“秒拒”往往并非对用户信用价值的彻底否定,而是一种基于高频实时数据的防御性响应。当系统在极短时间内捕捉到高频查询、近期负债激增或异常交易特征时,算法会出于审慎原则,在毫穿秒级的决策时间内做出拒贷指令,以阻断潜在的欺诈风险或资金链断裂风险。
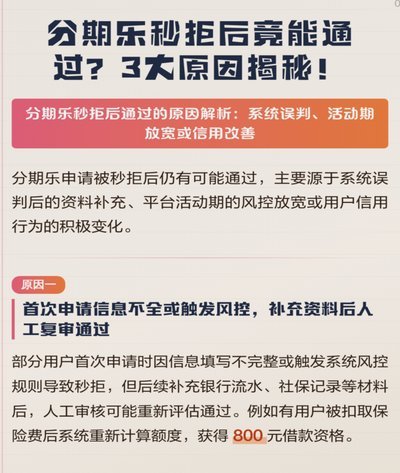
这种现象背后的核心逻辑在于信贷风控系统的“快变量”与“慢变量”之间的博弈。秒拒环节触达的是系统中的快变量,例如征信报告中刚刚产生的查询记录或短时间内频繁的授信申请,这些数据具有极强的实时波动性,容易触发风控模型的预警阈值。而“第二天通过”则对应着慢变量的结算与同步,随着银行流水、征信机构更新周期以及还款记录入库的完成,系统重新扫描用户画像时,原本处于波动波峰的风险特征可能已经趋于平稳,或者原本干扰判断的“脏数据”已通过周期性的系统校验实现脱敏与修正。
从底层算法的运作机制来看,这种反转还涉及到了风控模型中“规则引擎”与“机器学习模型”的协同差异。第一次申请可能触发了硬性的规则拦截,例如某项特定的负债率指标触及了设定的绝对红线;而当时间跨度拉长到次日,随着用户账户状态的重置或系统对近期信用变动的重新评估,机器学习模型通过对全局特征的重新加权,可能判定用户的信用违约概率(PD)已降至可控范围。这种从“规则驱动”到“概率驱动”的逻辑切换,为用户提供了在数据重塑后重新获得准入的机会。
对于用户而言,这种现象不应被误读为一种可以利用的“套路”,而应被视为信用管理窗口期的重要信号。频繁尝试突破拒绝指令,反而会因不断叠加的查询记录而加剧风控引擎的敏感度,从而导致从“秒拒”演变为永久性的“黑名单”。理解这种技术性的波动逻辑,核心在于意识到信用资产的价值在于稳定性的维护。只有当用户的还款行为与负债结构进入到一个相对静止、可预测的周期时,才能真正利用好这种系统性数据更新带来的准入机会,实现从风险预警到额度释放的平滑过渡。
相关文章
羊小咩套现合同背后的隐秘风险
### 合同陷阱:条款中的隐藏风险 在金融产品的世界里,合同看似一份简单的协议,实则是一份复杂的法律文本,尤其在“羊小咩套现秒回”这类产品中,合同条款往往隐藏着诸多风险。用户在签署合同时,可能并未仔...
鹿优选额度取现
鹿优选额度取现,这一概念在互联网金融领域逐渐崭露头角,成为诸多电商平台和金融机构合作的创新模式。该模式主要面向那些在平台上拥有良好信用记录的用户,提供额外的额度,使得用户能够进行取现操作,从而更好地满...
鹿优选商城商家盈利模式
鹿优选商城作为一个以品质生活为核心的品牌,其变现商家策略不仅体现了对用户需求的精准洞察,还展示了商业运作与消费者体验的有效融合。在当前市场竞争日益激烈的背景下,鹿优选通过一系列机制吸引并留住优质商家,...
羊小咩黄金饰品突然下架,背后原因引热议
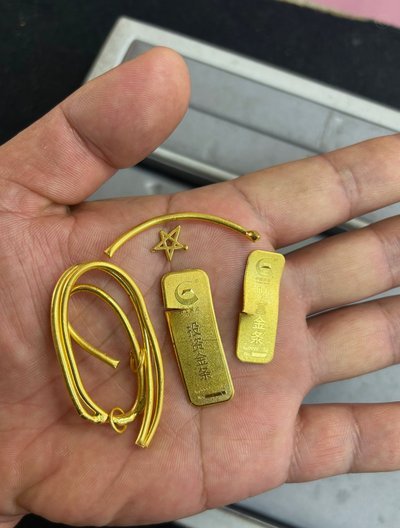
近来,羊小咩平台悄然从商品列表中去除了黄金饰品的选项。这一变动引发了用户的广泛讨论和好奇。要解答这个问题,我们需要从几个维度进行分析。 首先,从市场角度来看,羊小咩可能出于对市场需求变化的敏锐把握。...
分期乐遇挑战:从校园红利到行业重塑的蜕变之路
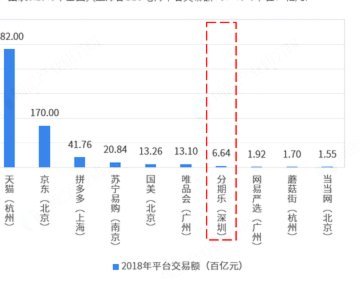
校园分期赛道的用户红利正在消退,分期乐作为早期开拓者正面临结构性挑战。2023年Q2数据显示,其核心校园用户规模同比下降12%,而同期京东白条、蚂蚁花呗的校园渗透率分别增长18%和23%。这种变化源于...
羊小咩如何获得信用额度
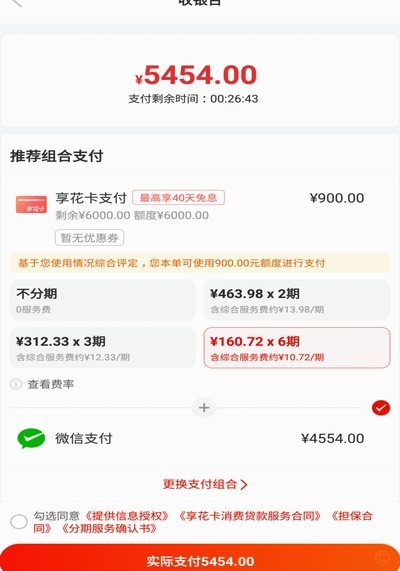
额度获取的本质是信用价值的量化表达,羊小咩系统通过多维数据建模构建了动态评估框架。用户行为轨迹、还款记录、消费频次等非结构化数据经特征工程处理后,形成可计算的信用画像。算法模型在训练阶段已植入风险偏好...