资产配置与风险控制指南
分付额度,在现代金融体系中扮演着越来越重要的角色,尤其对于高净值个人、家族办公室以及慈善机构而言。其核心价值在于将大量闲置资金进行分割、委托管理,以实现资产的多元化配置,降低投资风险,并提高整体收益率。然而,分付额度的真正价值,并不在于简单地将其视为一笔可支配的资金,而在于如何巧妙运用这些“碎片”去构建一个更加灵活、高效且符合长期目标的投资策略。很多情况下,人们对分付额度的理解停留在了“如何获得”的层面,却忽略了“如何高效使用”的关键。这导致许多潜在的收益机会被埋没,甚至产生不必要的投资风险。
分付额度的最佳运用方式,并非平均分配给各类资产,而是需要根据具体目标设定优先级。例如,如果目标是未来子女教育,那么一部分额度可以投入到教育基金或者低风险的成长型资产中;如果目标是支持特定领域的慈善事业,那么则可以定向投资于相关领域的基金或者直接捐赠。更进一步,可以利用分付额度来实现“阶梯式投资”——将额度根据时间跨度进行分批投入,在市场波动时进行“逢低买入”,平摊投资成本,有效规避市场风险。这种策略需要深入的市场分析和专业的投资顾问支持,但也能够显著提升长期投资回报。此外,考虑通货膨胀因素至关重要,一些额度应该配置于能够抵御通胀的资产,如房地产、大宗商品或者一些抗风险的债券。
分付额度的灵活运用,体现在其可控性和调整性上。在传统的基金投资中,资金一旦投入,除非赎回,难以进行精细化的调整。而分付额度则可以按照预设的规则,在特定时间点进行重新配置。比如,当某个资产类别表现不佳时,可以将其重新分配到其他更有潜力的领域。这种动态调整的能力,能够有效应对市场变化,并保持投资组合的健康状态。更重要的是,分付额度的管理通常会附带详细的投资报告和绩效评估,这使得投资人能够清晰地了解资金的运用情况,及时调整策略,确保投资目标能够达成。 需要明确的是,这种动态调整并非随意操作,需要专业团队的持续监测和策略优化。
一个重要的应用场景是利用分付额度进行“慈善影响力投资”。很多家族办公室或慈善机构
在分付额度使用过程中,风险管理不可忽视。尽管分付额度通常由专业的投资团队进行管理,但投资本身存在风险,任何资产都无法保证百分百的收益。因此,需要建立完善的风险评估机制,对不同资产类别的风险进行识别、评估和控制。可以通过调整投资组合的比例,限制单一资产的投资比例,或者购买保险等方式来降低风险。另外,定期审查分付额度管理的绩效和费用,确保其符合投资人的预期,也是风险管理的重要组成部分。如果费用过高,或者绩效不佳,需要及时调整管理团队或者重新选择分付额度管理方案。
要充分发挥分付额度的作用,更需要建立起与专业投资机构的紧密合作关系。这些机构通常拥有经验丰富的投资团队、先进的投资工具和完善的风险管理体系。他们不仅可以提供专业的投资建议,还可以帮助投资人进行资产配置、风险管理和绩效评估。同时,投资人也需要积极参与到分付额度管理的决策过程中,与投资团队保持沟通,了解市场动态和投资策略,并及时提出反馈和建议。只有建立起这种互信互利的合作关系,才能真正实现分付额度的价值最大化,并为实现长期财务目标奠定坚实的基础。
相关文章
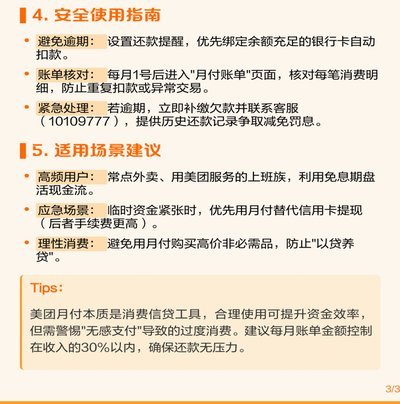
美团月付是什么平台
### 美团月付:消费场景中的信用基础设施 美团月付并非传统意义上的分期平台,而更像一种无感化的信用循环机制。它将信用额度嵌入高频消费场景,通过先享后付的模式重构支付逻辑。与支付宝花呗等工具不同,...
海鸥花呗平台现名揭晓
近期,关于“海鸥花呗平台”更名为其他名称的消息引起了广泛关注。事实上,“海鸥花呗”是蚂蚁集团旗下一款消费信贷服务,其前身即为广为人知的“花呗”。目前,这一服务平台已不再使用“海鸥花呗”的名称,而是统一...
鹿优选额度取现
鹿优选额度取现,这一概念在互联网金融领域逐渐崭露头角,成为诸多电商平台和金融机构合作的创新模式。该模式主要面向那些在平台上拥有良好信用记录的用户,提供额外的额度,使得用户能够进行取现操作,从而更好地满...
花呗套贴吧取现安全吗?风险解析
此类讨论的核心,本质上是对一种高风险金融行为的探究,其安全性的判断并非基于单一维度,而是需要从系统工程学、个人隐私保护和法律合规三个层面进行立体拆解。从专业的角度审视“花呗套贴吧取现”这一行为链条,我...
鹿优选额度怎么利用最划算?高阶玩家的资源获取策略
额度的本质,绝非简单的货币替代品,它是一种平台的流量分配权,一套用户行为激励机制的具象化体现。试图将“套取”过程理解为一个单向的、掠夺式的行为,认知就落入了陷阱。资深的玩家视角必须进行思维切换:将重点...
白条取现秒拒:不止于信用分
白条取现秒拒的机制,绝非简单的信用分数判定,而是一套高度复杂的实时风控模型(Real-Time Risk Scoring)在瞬间完成的立体化风险画像匹配。当系统判定取现申请立即被拦截时,其根本原因在于...