花呗的最新发展趋势:信用支付如何变局?
花呗作为支付宝生态中的核心信用产品,其用户行为正在经历结构性调整。年轻群体对分期消费的依赖度下降,取而代之的是对即时支付和灵活还款方案的偏好。数据显示,2023年Q2花呗月活用户同比减少8%,但月均使用频次下降幅度仅为3%,说明用户转向其他支付工具的同时,仍保持对花呗的黏性。平台通过引入「先享后付」功能,将消费场景从线上购物扩展至线下服务,这种模式重构正在重塑用户的信用消费逻辑。
平台在风控体系上的迭代尤为关键。基于AI的动态信用评估模型已覆盖超80%的用户,通过多维数据交叉验证,将逾期率控制在行业平均水平的60%以下。值得注意的是,平台正在将信用评估从单纯的消费行为转向综合财务画像,包括收入稳定性、负债结构等维度,这种转变使高净值用户的授信额度提升25%。同时,智能合约技术的应用让还款规则更加透明,用户违约成本显著上升,这对平台的坏账率形成有效抑制。
监管政策的持续收紧正在重塑花呗的商业模式。2023年第三季度起,平台将资金成本透明化,用户可实时查看资金流向和利率构成,这种变化迫使商家调整定价策略。更值得关注的是,花呗正逐步从消费金融工具转型为场景化金融服务平台,与多家银行合作推出定制化分期方案,这种模式既规避了监管风险,又保持了用户粘性。数据显示,与金融机构联合推出的分期产品,用户转化率比传统花呗高出40%。
技术升级正在重构花呗的竞争格局。基于区块链的跨境支付功能已在东南亚市场试点,用户可将花呗额度转换为本地货币进行消费,这种创新打破了传统支付的地域限制。同时,平台通过物联网设备采集消费数据,构建起更精准的用户行为模型,使个性化推荐准确率提升至82%。这些技术突破不仅增强了用户体验,更让花呗在数字支付生态中占据独特位置。
未来竞争将聚焦于场景渗透与生态协同。花呗正在与汽车、教育等行业的头部企业共建信用体系,通过数据共享降低合作方的风控成本。这种生态化运营模式使平台在保持用户规模的同时,开辟了新的增长点。值得注意的是,平台正在探索将信用评分体系与职场认证、房产信息等场景结合,这种跨界融合正在重新定义信用的价值边界。随着技术迭代和政策环境的演变,花呗的转型路径已从单纯的支付工具,演变为数字信用生态的核心枢纽。
相关文章
花呗提现到银行卡可行吗
在数字经济蓬勃发展的今天,支付宝旗下的“花呗”已经成为众多消费者日常消费的重要工具。作为一种信用支付产品,花呗的本质是为用户提供了一定额度内的先消费后付款服务。然而,关于“花呗能否提现到银行卡”的问题...
桃多多取现:数字金融的智慧博弈
桃多多取现的底层逻辑建立在流量变现与用户行为的博弈之上。当用户通过平台积累虚拟资产后,提现行为实质是将数字权益转化为现实价值的节点。这一过程需要平衡资金流动性与平台风控的双重需求,技术架构中往往嵌套多...
花呗套现难逃风控,如何不被查封?
花呗风控系统的核心逻辑建立在行为模式识别与数据交叉验证之上。当用户通过第三方平台进行套现操作时,系统会捕捉到交易频次异常、金额分布不均等特征。例如,短时间内出现多笔整数金额交易,或与历史消费习惯存在显...
蚂蚁花呗安全吗?技术与合规双重保障
蚂蚁花呗作为支付宝旗下的消费信贷产品,近年来已成为中国用户日常生活中不可或缺的金融工具之一。然而,随着其用户规模的不断扩大,关于平台安全性的讨论也逐渐增多。从技术层面来看,蚂蚁花呗依托于支付宝的强大生...
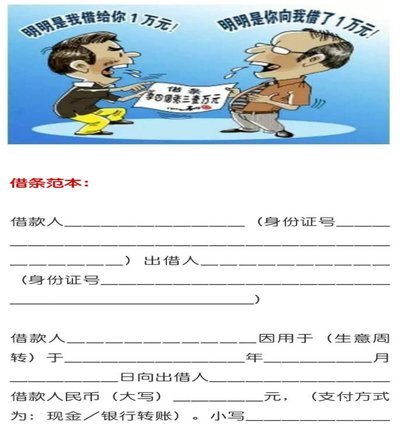
个人借钱打借条的法律要点
个人借贷,特别是非正式的亲友借贷,常常伴随着信任与期望。然而,随着借款金额的增加,以及潜在的风险,如何确保双方的权益,规范借贷关系,就变得至关重要。 “打借条”无疑是其中一种常见的做法,但其合法性并非...
白条购机票,哪个App好用?
“哪个app买机票能用白条?”这个问题在航空消费领域,远不止一个简单的答案。实际上,并非所有机票购买渠道都支持使用商业信用卡的白条功能,而这一选择的背后,涉及支付安全、费用结构、以及航空公司与支付平台...