白条额度如何提升和优化?
白条的额度管理本质上是信用额度的动态分配机制,其核心逻辑在于通过消费行为积累信用资产。用户在日常消费中产生的数据会形成多维画像,系统据此调整授信额度。这种机制并非简单的数值叠加,而是基于用户还款能力、消费场景、资金周转率等参数的智能计算。值得注意的是,额度的波动往往与用户行为的连续性密切相关,高频次的稳定消费能显著提升信用评分,进而获得更高的可用额度。
在额度使用层面,分期功能是优化资金流动性的关键工具。通过将大额消费拆分为等额月供,用户可有效降低短期资金压力。但需注意,分期产生的利息成本会随期数增加而累积,建议优先选择免息期较长的消费场景。同时,白条的理财功能为资金沉淀提供了新路径,将闲置额度转化为固定收益产品,既能实现资金增值,又能保持额度的活跃度,这种双向操作模式在合规框架内具有显著优势。
消费场景的精细化运营是提升额度利用率的核心策略。通过分析不同场景的消费数据,用户可发现某些特定品类的消费行为对额度审批具有显著影响。例如,教育、医疗等高频刚需场景的消费记录,往往能显著增强信用资质。同时,合理规划消费节奏,避免短期内集中使用额度,有助于维持良好的资金周转率,这种策略性消费行为能持续优化信用资产结构。
风险控制维度需要特别关注额度使用的边际效应。当额度接近使用上限时,系统会自动触发风控机制,此时应优先偿还高息债务或调整消费结构。同时,过度依赖额度可能导致负债率攀升,需建立动态的负债管理模型,通过定期评估资金使用效率,确保额度工具始终服务于财务健康目标。这种主动管理思维,是将额度转化为实际价值的关键所在。
相关文章
鹿优选借4000:到手真能拿多少?
当用户在鹿优选申请4000元额度时,最核心的关注点往往在于“到手金额”与“合同金额”的差值。在很多金融产品的底层逻辑中,这种差额通常源于服务费、手续费或前端预扣的利息。如果实际到手金额低于4000元,...
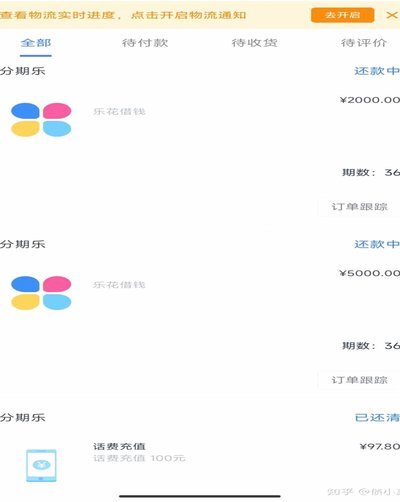
分期乐还款指南:轻松掌握每一步
分期乐的还款流程设计以用户操作便捷性为核心,其核心逻辑是通过系统化分账机制将还款行为拆解为可执行的节点。用户需在还款日前通过APP或官网确认账单信息,系统会根据分期计划生成对应期数的还款金额。操作时需...
母亲的遗物:如何在情感与理性之间找到平衡
面对母亲的遗物,处理过程远非简单的清理或舍弃,它更是一场与过去生命和情感纠葛的复杂仪式。在做出任何实质性决定之前,必须先完成一次心理上的“降温期”。此时的过重情绪极容易导致决策失误,或是出于情感惯性而...
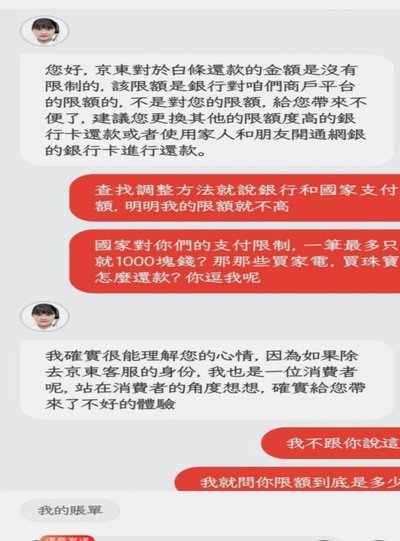
白条取现秒拒:不止于信用分
白条取现秒拒的机制,绝非简单的信用分数判定,而是一套高度复杂的实时风控模型(Real-Time Risk Scoring)在瞬间完成的立体化风险画像匹配。当系统判定取现申请立即被拦截时,其根本原因在于...
拼多多套现产业链:诚信商家的取消订单之痛
拼多多生态中,围绕“套现诚信商家取消订单”这一现象,其背后蕴含的复杂逻辑和影响远超单纯的交易纠纷。长期来看,这种行为并非简单的商家偷工减料或虚假宣传,而是对拼多多平台信任机制的一次系统性侵蚀。大量试图...
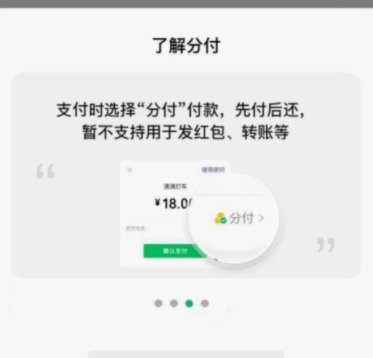
分付使用指南:理性消费避坑
分付作为一种新兴的支付方式,在便捷性和灵活性上具有明显优势,吸引了众多消费者的青睐。然而,“如何套”这种说法背后却隐藏着一系列复杂的操作和风险评估问题。首先,用户在使用分付时应了解其基本功能和规则,明...